

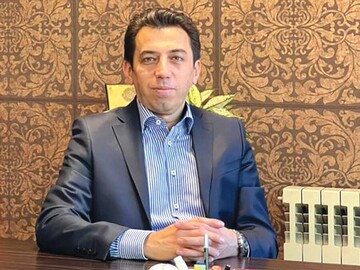
فرشید زرینکیا، کارشناس بازار سرمایه، در گفتوگو با خبرنگار تازههای اقتصاد، با اشاره به روند شاخص کل بورس و چشمانداز بازار سهام اظهار کرد: شاخص کل بازار سرمایه پس از رشد تا محدوده ۸ میلیون و ۵۰۰ هزار واحد، وارد فاز اصلاحی شد و اکنون در محدوده ۸ میلیون و ۱۰۰ هزار واحد قرار گرفته است. با این حال، از منظر بنیادی همچنان دلایل و ظرفیتهای لازم برای ادامه رشد بازار وجود دارد.
وی افزود: با انتشار گزارشهای مالی شرکتها در ششماهه نخست سال، نسبت قیمت به سود (P/E) گذشتهنگر بازار در محدوده ۷ واحد و نسبت قیمت به فروش (P/S) حدود یک واحد قرار گرفته است. همچنین نسبت P/E آیندهنگر بازار در محدوده ۴.۵ تا ۵ واحد برآورد میشود که نشاندهنده وضعیت قابلقبول بازار از منظر ارزشگذاری است.
این کارشناس بازار سرمایه با تأکید بر اینکه چشمانداز تورمی و ظرفیت سودآوری شرکتها میتواند زمینهساز رشد بازار سهام باشد، تصریح کرد: با توجه به این متغیرها، دلایل بنیادی و حتی محاسباتی کافی برای تداوم رشد بازار وجود دارد؛ اما نباید انتظار داشت که این مسیر بهصورت یکپارچه و بدون نوسان طی شود.
زرینکیا ادامه داد: بخشی از نوسانات بازار ناشی از عواملی است که خارج از بازار سرمایه شکل میگیرند و به این بازار تحمیل میشوند. موضوعات اقتصاد سیاسی، مسائل و تحولات منطقهای و همچنین ابهامات مربوط به چشمانداز ششماهه دوم سال، از جمله عواملی هستند که میتوانند بر رفتار سرمایهگذاران تأثیر بگذارند.
وی نرخ بهره را یکی دیگر از متغیرهای مهم و اثرگذار بر بازار سرمایه دانست و گفت: نرخ بهره از پارامترهای کلیدی اقتصاد کلان است و سیگنالهای مرتبط با آن میتواند مسیر بازار سهام را تحت تأثیر قرار دهد. از این رو، ممکن است بازار برای مدتی وارد دورهای از دستبهدست شدن سهام و جابهجایی نقدینگی شود تا با روشنتر شدن شرایط اقتصادی، مسیر بعدی رشد خود را ادامه دهد.
این کارشناس بازار سرمایه در ادامه درباره تأثیر افزایش نرخ محصولات شرکتها در صنایع مختلف از جمله خودروسازی، لبنیات، ماکارونی، تایر، روغن متور و ... بر وضعیت بازار سهام بیان کرد: با توجه به شرایط تورمی اقتصاد، سیاست دولت بر این مبنا قرار گرفته است که کالاها در بازار تأمین شوند؛ حتی اگر این تأمین با قیمتهای بالاتری صورت بگیرد. به همین دلیل، در صنایع مختلف مجوزهای قابلتوجهی برای افزایش نرخ محصولات صادر شده است.
زرینکیا افزود: این افزایش نرخها باید در کنار رشد بهای تمامشده شرکتها مورد بررسی قرار گیرد؛ چراکه صرف افزایش قیمت فروش محصولات لزوماً به معنای بهبود سودآوری شرکت نیست. شرکتهایی میتوانند از این شرایط منتفع شوند که علاوه بر افزایش درآمد، توانایی حفظ حاشیه سود و ایجاد جریان نقد مثبت را نیز داشته باشند.
وی با اشاره به اهمیت بررسی جریان نقد شرکتها تصریح کرد: نکتهای که در شرایط فعلی باید مورد توجه تحلیلگران و سرمایهگذاران قرار بگیرد، صرفاً افزایش سودآوری اسمی شرکتها نیست، بلکه باید بررسی شود که آیا شرکت میتواند این سطح از سودآوری را در ادامه نیز حفظ کند یا خیر.
این کارشناس بازار سرمایه خاطرنشان کرد: تغییرات نرخ فروش محصولات، افزایش بهای تمامشده، هزینههای انرژی و سایر متغیرهای عملیاتی باید بهصورت همزمان بررسی شوند. در نهایت، موضوع اصلی این است که آیا افزایش نرخ محصولات میتواند به ورود جریان نقد مثبت به شرکت منجر شود یا اینکه رشد هزینهها بخش عمده منافع حاصل از افزایش قیمت فروش را خنثی خواهد کرد.
زرینکیا تأکید کرد: سرمایهگذاران برای ارزیابی اثر افزایش نرخ محصولات بر ارزش سهام شرکتها باید علاوه بر گزارشهای سود و زیان، وضعیت جریان نقد عملیاتی و توانایی شرکتها در حفظ سودآوری را نیز در نظر بگیرند.
خبرنگار: مرتضی ابراهیمی
نظر شما