

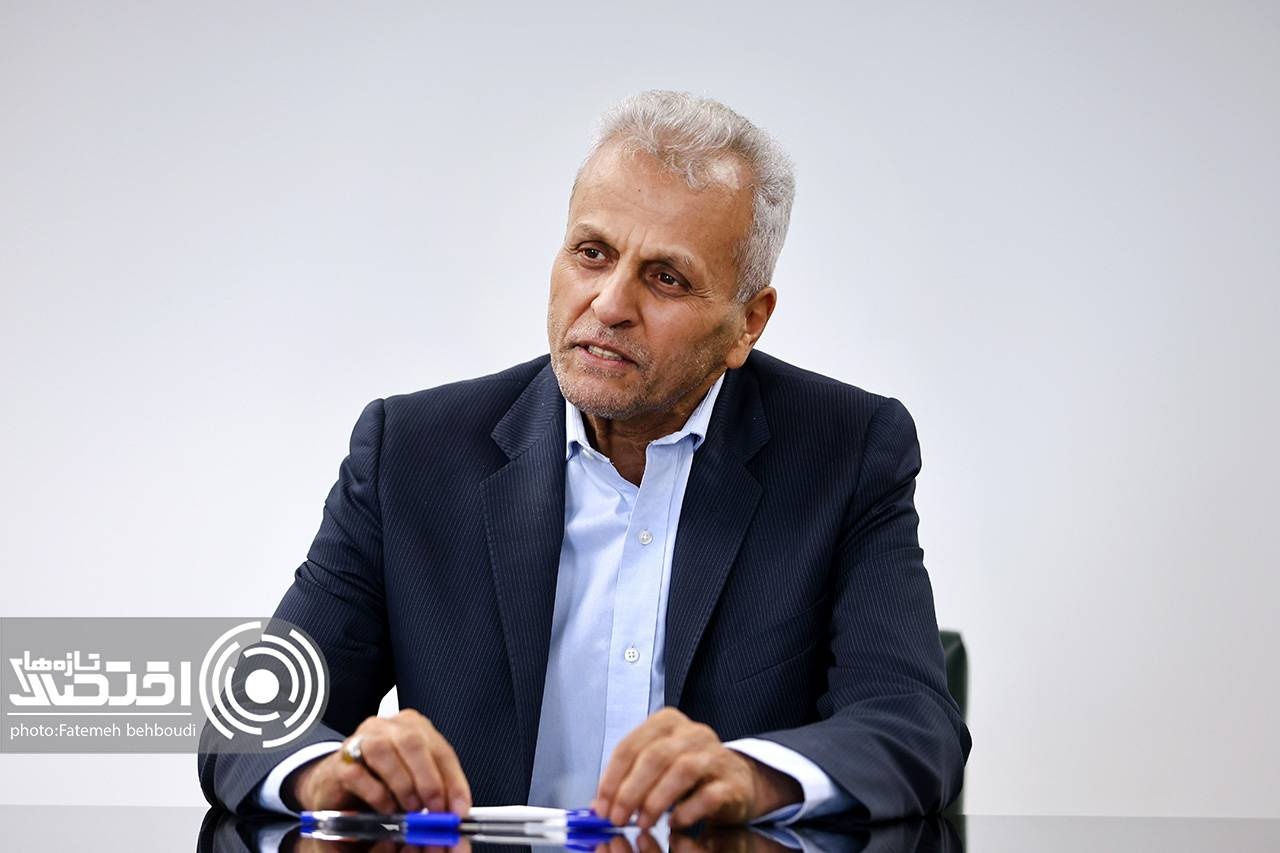
به گزارش خبرنگار تازه های اقتصاد، در شرایط رکود تورمی، سیاستگذار پولی با چالشی دوگانه روبهروست؛ از یک سو باید با کنترل نقدینگی و مهار تورم، ثبات اقتصادی را حفظ کند و از سوی دیگر، مانع از محدود شدن تأمین مالی بنگاههای تولیدی و کاهش ظرفیت تولید شود. در چنین شرایطی، نحوه هدایت اعتبارات بانکی و اولویتبندی تسهیلات اهمیت ویژهای پیدا میکند. داود دانشجعفری، اقتصاددان و عضو مجمع تشخیص مصلحت نظام در گفتوگو با خبرنگار تازههای اقتصاد به بررسی راهکارهای تأمین نقدینگی مورد نیاز بنگاههای اقتصادی در شرایط رکود تورمی، نحوه اجرای سیاست کنترل ترازنامه بانکها، هدایت اعتبارات به سمت تولید و ضرورت هماهنگی سیاستهای پولی، ارزی و مالی پرداخته است. در ادامه مشروح گفتوگو را میخوانید:
اقتصاد ایران از یک طرف با تورم و افزایش نرخ ارز و از طرف دیگر با نیاز بنگاهها به نقدینگی روبهروست. آیا محدودیت رشد ترازنامه بانکها برای مهار تورم با ضرورت تأمین مالی تولید تعارض ندارد؟
اگر سیاستها بهدرستی طراحی نشوند، ممکن است تعارض ایجاد شود. بانک مرکزی باید از رشد بیرویه نقدینگی و تشدید تورم جلوگیری کند، اما همزمان مراقب باشد بنگاههای سالم به دلیل کمبود سرمایه در گردش، تولید خود را کاهش ندهند یا تعطیل نشوند. همه تسهیلات بانکی اثر یکسانی ندارند. اعتباری که برای خرید مواد اولیه و پرداخت دستمزد مصرف میشود، با تسهیلات اختصاصیافته به فعالیتهای سوداگرانه و خرید داراییهای غیرمولد متفاوت است. بنابراین، راهحل نه کنار گذاشتن کنترل نقدینگی، بلکه هدایت منابع بانکی به سمت فعالیتهای مولد، بدون افزایش قابلتوجه رشد کل نقدینگی است.
آیا این رویکرد به معنای کنار گذاشتن سیاست کنترل ترازنامه بانکهاست؟
خیر. کنار گذاشتن این سیاست میتواند به رشد نقدینگی، افزایش تقاضای ارز و تشدید تورم منجر شود؛ اما اجرای یکسان و بدون انعطاف آن نیز ممکن است تولید را با مشکل مواجه کند. بانک مرکزی باید میان میزان کل اعتبار ایجادشده و نحوه توزیع آن تفاوت قائل شود. میتوان با منابع اعتباری موجود، سهم بیشتری به تولیدکنندگان واقعی اختصاص داد و تسهیلات کماولویت و غیرمولد را کاهش داد. البته این کار به نظارت دقیق نیاز دارد تا منابعی که به نام تولید پرداخت میشوند، به بازار ارز، طلا و املاک منتقل نشوند.
چه بنگاههایی باید در اولویت دریافت تسهیلات قرار بگیرند؟
بنگاهها باید بر اساس وضعیت مالی، نوع نیاز و اهمیت اقتصادی دستهبندی شوند. گروه نخست، بنگاههای سالمی هستند که فعالیت واقعی و بازار فروش مشخص دارند، اما به دلیل افزایش قیمت مواد اولیه، تأخیر در وصول مطالبات یا اختلال در زنجیره تأمین، با کمبود موقت سرمایه در گردش مواجه شدهاند. تأمین مالی این بنگاهها میتواند از کاهش تولید، بیکاری و افزایش قیمت کالاها جلوگیری کند. گروه دوم، بنگاههایی هستند که قصد توسعه ظرفیت تولید یا اجرای طرحهای سرمایهگذاری را دارند. این طرحها باید بر اساس توجیه اقتصادی و آثارشان بر افزایش عرضه ارزیابی شوند. طرحهایی که گلوگاههای تولید را برطرف میکنند یا ظرفیت تولید کالاهای ضروری و صادراتی را افزایش میدهند، اولویت بیشتری دارند. در مقابل، فعالیتهایی که بازدهی آنها عمدتاً از سفتهبازی، خریدوفروش داراییها یا استفاده از اختلاف قیمتها حاصل میشود، نباید در شرایط محدودیت منابع در اولویت تسهیلات بانکی باشند.
چگونه میتوان از مصرف تسهیلات در مسیر واقعی تولید اطمینان پیدا کرد؟
ارائه طرح توجیهی یا وثیقه بهتنهایی کافی نیست. بانک باید سابقه تولید، میزان فروش، سفارشهای مشتریان، بدهیها و توان بازپرداخت بنگاه را بررسی کند. در مواردی که امکانپذیر است، بهتر است تسهیلات بهجای پرداخت مستقیم به حساب متقاضی، برای خرید مواد اولیه یا تجهیزات به تأمینکننده پرداخت شود. برای مثال، بانک میتواند پس از بررسی اسناد و قراردادهای یک کارخانه، مبلغ مورد نیاز را مستقیماً به فروشنده مواد اولیه بپردازد. این روش احتمال انتقال منابع به بازارهای غیرمرتبط را کاهش میدهد؛ هرچند همچنان کنترل معاملات صوری و ارتباط میان شرکتها ضروری است.
ابزارهایی مانند تأمین مالی زنجیره تولید، برات الکترونیکی و اوراق گام چه نقشی در این زمینه دارند؟
این ابزارها میتوانند تأمین مالی بنگاهها را بهبود دهند. در روش سنتی، هر بنگاه بهطور مستقل از بانک وام میگیرد؛ اما در تأمین مالی زنجیره تولید، اعتبار خریدار، فروشنده و تأمینکننده مواد اولیه نیز مورد استفاده قرار میگیرد. برای مثال، تولیدکننده میتواند با اتکا به اعتبار خریدار خود، مواد اولیه را از تأمینکننده دریافت کند و پرداخت را به زمان دیگری موکول کند. اوراق گام و برات الکترونیکی نیز به گردش اعتبار در زنجیره تولید کمک میکنند و نیاز به وام نقدی مستقل را کاهش میدهند. البته این ابزارها به معنای حذف خلق پول یا بیاثر شدن سیاست پولی نیستند و آثار آنها بر نقدینگی و تورم همچنان باید بررسی شود.
اگر بنگاه سالمی با کمبود شدید نقدینگی مواجه باشد، اما سقف اعتباری بانک آن تکمیل شده باشد، چه باید کرد؟
بانک مرکزی میتواند سازوکاری موقت، محدود و مشروط برای تأمین سرمایه در گردش بنگاههای واجد شرایط طراحی کند. بنگاهی که سابقه تولید و فروش دارد و صرفاً به دلیل افزایش ناگهانی هزینه مواد اولیه با کمبود نقدینگی روبهرو شده است، ممکن است با تسهیلات کوتاهمدت به فعالیت خود ادامه دهد؛ اما بنگاهی که زیان انباشته دارد، بازار فروش ندارد یا توان بازپرداخت بدهیهایش از بین رفته، الزاماً با وام جدید نجات پیدا نمیکند. باید میان بنگاه سالم دارای مشکل موقت نقدینگی، بنگاه قابل احیا، بنگاه فاقد توجیه اقتصادی و بنگاهی که احتمال سوءاستفاده از تسهیلات در آن وجود دارد، تفاوت قائل شد. این حمایتها باید از مسیر بانکهای تجاری و تحت نظارت بانک مرکزی انجام شود و به معنای تأمین مالی نامحدود و مستقیم از منابع بانک مرکزی نباشد.
آیا تعیین سقف رشد ترازنامه یکسان برای همه بانکها درست است؟
خیر. بانکها از نظر سلامت مالی، کفایت سرمایه، کیفیت داراییها و مطالبات غیرجاری شرایط یکسانی ندارند. بانکی که وضعیت مالی سالمی دارد و منابع خود را به فعالیتهای مولد اختصاص میدهد، با بانکی که دچار ناترازی و مطالبات وصولنشده فراوان است، قابل مقایسه نیست. بانک مرکزی باید ضمن حفظ هدف کنترل نقدینگی، عملکرد هر بانک را در تعیین محدودیتها و مشوقها لحاظ کند. بانکهای سالم میتوانند برای تأمین مالی فعالیتهای اولویتدار انعطاف بیشتری داشته باشند؛ در مقابل، بانکهای ناسالم باید برنامه اصلاح ساختار مالی، افزایش سرمایه و فروش داراییهای غیرضروری را دنبال کنند. این تفاوت به معنای آزادی نامحدود بانکهای سالم در خلق اعتبار نیست.
آیا افزایش تسهیلات بانکی میتواند جلوی افزایش نرخ ارز را بگیرد؟
خیر. افزایش تسهیلات ریالی بهتنهایی راهحل افزایش نرخ ارز نیست و حتی ممکن است فشار بر بازار ارز را تشدید کند. باید میان کمبود ریال برای ادامه تولید و کمبود ارز برای واردات مواد اولیه تفاوت قائل شد.
اگر بنگاه برای پرداخت دستمزد و هزینههای جاری به ریال نیاز داشته باشد، تأمین مالی هدفمند میتواند مشکل آن را برطرف کند؛ اما اگر مسئله، ناتوانی در تهیه ارز برای واردات مواد اولیه باشد، تزریق ریال بهتنهایی کافی نیست. از طرف دیگر، پرداخت تسهیلات ریالی بدون نظارت ممکن است بخشی از منابع را به سمت خرید ارز سوق دهد.
بنابراین، تأمین مالی تولید باید با سیاست ارزی منسجم همراه باشد. اولویتبندی واردات مواد اولیه و کالاهای ضروری، تسهیل انتقال ارز حاصل از صادرات، نظارت بر مصرف ارز تخصیصیافته و جلوگیری از معاملات صوری و سوداگرانه اهمیت دارد. همچنین وعده تثبیت نرخ ارز در سطحی که با شرایط اقتصادی و منابع ارزی کشور سازگار نیست، ممکن است به بیاعتمادی و تشدید انتظارات افزایشی منجر شود.
آیا کاهش نرخ سود بانکی میتواند هزینه تأمین مالی را کاهش دهد و به رونق تولید کمک کند؟
کاهش نرخ سود در برخی شرایط هزینه تأمین مالی را کاهش میدهد، اما نمیتوان آن را در همه شرایط راهحل مناسبی دانست. وقتی تورم بالاست و نرخ ارز افزایش پیدا میکند، کاهش عمومی نرخ سود ممکن است انگیزه نگهداری سپردههای ریالی را کاهش دهد و بخشی از منابع را به سمت ارز، طلا و سایر داراییها سوق دهد. بهتر است بهجای کاهش عمومی و شتابزده نرخ سود، از روشهای هدفمند مانند ضمانتهای معتبر، کاهش هزینههای اداری، تأمین مالی زنجیره تولید و حمایتهای بودجهای شفاف استفاده شود. البته یارانه سود و تضمین دولتی نیز هزینه دارد و باید منبع تأمین آن مشخص باشد؛ زیرا تأمین غیرشفاف این هزینهها از طریق استقراض یا فشار بر شبکه بانکی میتواند آثار تورمی ایجاد کند.
هماهنگی دولت و بانک مرکزی در این شرایط چه اهمیتی دارد؟
بانک مرکزی نمیتواند بهتنهایی تورم را کنترل کند، به ویژه اگر سیاستهای مالی دولت موجب افزایش کسری بودجه و فشار بر شبکه بانکی شود. اگر دولت هزینههای خود را بدون منابع پایدار افزایش دهد و برای تأمین آن به بانکها فشار وارد کند، محدودیت ترازنامه بانکها نیز تضعیف میشود. دولت باید هزینههای ضروری و غیرضروری را تفکیک و منابع مالی خود را شفاف کند. همچنین وزارت امور اقتصادی و دارایی، سازمان برنامه و بودجه و بانک مرکزی باید آثار تصمیمات مالی و پولی را بهصورت مشترک ارزیابی کنند. سیاست اعتباری تولید نباید به ابزاری برای پنهان کردن کسری بودجه یا تأمین مالی نامحدود دستگاههای دولتی تبدیل شود.
برای اجرای این سیاستها چه برنامه عملیاتی پیشنهاد میکنید؟
پیشنهاد من اجرای برنامهای مرحلهای است. در مرحله نخست، طی یک ماه، بانک مرکزی با همکاری بانکها وضعیت بنگاههای متقاضی تسهیلات را بر اساس سلامت مالی، نیاز واقعی به سرمایه در گردش، اهمیت تولیدی و توان بازپرداخت بررسی و دستهبندی کند. در مرحله دوم، طی سه ماه، برنامه تأمین مالی هدفمند برای بنگاههای واجد شرایط بهصورت آزمایشی اجرا شود. استفاده از تأمین مالی زنجیره تولید، پرداخت مستقیم به تأمینکنندگان مواد اولیه و اعطای اعتبار بر مبنای سفارشها و فروش واقعی در این مرحله اهمیت دارد. در مرحله سوم، پس از شش ماه، نتایج برنامه ارزیابی شود. معیار موفقیت نباید فقط میزان تسهیلات پرداختشده باشد؛ بلکه افزایش تولید، جلوگیری از توقف خطوط تولید، حفظ اشتغال، مطالبات غیرجاری، انحراف منابع و دسترسی بنگاههای کوچک و متوسط به اعتبار نیز باید بررسی شوند. همزمان، آثار این سیاست بر نقدینگی، پایه پولی، انتظارات تورمی و تقاضای ارز باید زیر نظر باشد.
اعتبار مولد با خنثیسازی پولی به چه معناست؟
منظور این است که اعتبار بیشتری به فعالیتهای مولد اختصاص یابد، بدون آنکه حجم کل پول بهطور نامتناسب افزایش پیدا کند. این عبارت را باید یک پیشنهاد سیاستی دانست، نه نام یک ابزار رسمی و از پیش تعریفشده. نخستین راه، انتقال منابع اعتباری از فعالیتهای کماولویت به سمت تولید است. راه دیگر، توسعه تأمین مالی زنجیره تولید و کاهش نیاز بنگاهها به وام نقدی مستقل است. همچنین در صورت وجود ظرفیت و شرایط مناسب، میتوان از ابزارهای پولی برای جذب یا خنثیسازی بخشی از نقدینگی مازاد استفاده کرد؛ هرچند این روش هزینه دارد و نمیتوان فرض کرد هر میزان خلق اعتبار بانکی را بهطور کامل و بدون هزینه خنثی کرد.
در پایان، راهبرد مناسب بانک مرکزی در شرایط رکود تورمی و افزایش نرخ ارز چیست؟
کنترل رشد کل نقدینگی همچنان ضروری است، اما کنترل ترازنامه بانکها باید هوشمند و متناسب با شرایط هر بانک باشد. بنگاههای سالمی که برای ادامه تولید به سرمایه در گردش نیاز دارند باید در اولویت قرار گیرند و ابزارهایی مانند تأمین مالی زنجیره تولید، برات الکترونیکی و اوراق گام توسعه پیدا کنند. همچنین باید بر مصرف تسهیلات نظارت شود تا منابع به فعالیتهای غیرمولد منتقل نشوند. سیاست اعتباری نیز باید با سیاست ارزی و مالی دولت هماهنگ باشد؛ زیرا نمیتوان از یک طرف به دنبال مهار تورم بود و از طرف دیگر با کسری بودجه کنترلنشده یا تزریق اعتبار نامحدود، فشارهای تورمی را تشدید کرد. در نهایت، موفقیت سیاستها باید بر اساس افزایش تولید، حفظ اشتغال، کاهش توقف فعالیت بنگاهها و کنترل تورم سنجیده شود، نه صرفاً میزان تسهیلات پرداختشده. بانک مرکزی باید با کنترل رشد کل نقدینگی و هدایت هدفمند اعتبار، حمایت از تولید و مهار تورم را تا حد امکان همزمان دنبال کند.
نظر شما