

در شرایطی که نوسانات بازارهای ریسکی و افزایش تورم، حفظ ارزش داراییها را به دغدغهای جدی برای سرمایهگذاران تبدیل کرده است؛ صندوقهای درآمد ثابت (Fixed Income Funds) بهعنوان یکی از ابزارهای کمریسک و نسبتاً پایدار، جایگاه ویژهای در سبد سرمایهگذاری پیدا کردهاند. این صندوقها با تخصیص بخش عمدهای از منابع خود به اوراق بهادار با درآمد ثابت، سپردههای بانکی و ابزارهای مشابه، امکان کسب بازدهی مستمر را همراه با حفاظت نسبی از اصل سرمایه فراهم میکنند.
هدف از تحلیل پیش رو، ارائه اطلاعات ساختارمند از ماهیت و انواع صندوقهای درآمد ثابت، مقایسه آنها با سپردههای بانکی و بررسی معیارهای کلیدی انتخاب فضای سرمایه گذاری است. در ادامه با توجه به دادههای عملکردی، ۱۰ صندوق برتر از منظر بازدهی مؤثر سالیانه و حجم دارایی تحت مدیریت معرفی و تحلیل میشوند تا سرمایهگذاران بتوانند تصمیمگیری دقیقتری داشته باشند.
ساختار و انواع صندوقهای درآمد ثابت
صندوقهای درآمد ثابت در بازار سرمایه ایران عمدتاً در دو قالب «نوع عادی» و «نوع دوم» فعالیت میکنند. تفاوتهای این دو دسته در ترکیب داراییها، سقف مجاز سرمایهگذاری در سهام و نحوه توزیع سود، تأثیر مستقیمی بر ریسک، نقدشوندگی و الگوی بازدهی آنها دارد.
۱. صندوق درآمد ثابت نوع عادی
این صندوقها موظفاند حداقل ۸۵ درصد از داراییهای خود را در اوراق بهادار با درآمد ثابت، گواهی سپرده بانکی و سپردههای بانکی نگهداری کنند. مدیران هم مجازند حداکثر ۱۰ درصد از منابع را در سایر صندوقهای سرمایهگذاری و حداکثر ۱۰ درصد را در سهام، حق تقدم و اوراق اختیار معامله مرتبط با سهام تخصیص دهند. ویژگی متمایز این گروه، پرداخت دورهای سود نقدی (ماهانه، سهماهه و غیره) به حساب سرمایهگذاران است که جریان نقدی قابلبرنامهریزی ایجاد میکند.
از منظر تحلیلی، وجود سقف ۱۰ درصدی برای سهام، امکان کسب بازدهی بالاتر در دورههای رونق بازار را فراهم میکند، اما همزمان نوسانپذیری NAV را نسبت به نوع دوم افزایش میدهد. سرمایهگذارانی که به دریافت منظم سود نقدی نیاز دارند، معمولاً این دسته را ترجیح میدهند.
۲. صندوق درآمد ثابت نوع دوم
در این گروه، حداقل ۹۰ درصد داراییها باید در اوراق با درآمد ثابت و سپردههای بانکی سرمایهگذاری شود. سقف مجاز برای سهام و حق تقدم ۵ درصد و برای واحدهای سایر صندوقها نیز ۵ درصد است. برخلاف نوع عادی، این صندوقها عموماً سود نقدی توزیع نمیکنند و بازدهی بهصورت روزانه در قیمت واحد (NAV) منعکس میشود.
این ساختار به سرمایهگذار امکان بهرهمندی از سود مرکب را میدهد؛ زیرا سود محققشده مجدداً سرمایهگذاری میشود و خود مولد بازدهی میگردد. از نظر ریسک، محدودیت بیشتر در سهام، نوسان کمتری نسبت به نوع عادی ایجاد میکند و برای افقهای سرمایهگذاری میانمدت تا بلندمدت مناسبتر است.
مقایسه صندوقهای درآمد ثابت با سپردههای بانکی
هرچند هر دو ابزار ماهیتی کمریسک دارند، اما تفاوتهای ساختاری مهمی میان آنها وجود دارد که بر نقدشوندگی، بازدهی مؤثر و انعطافپذیری تأثیر میگذارد.
در سپردههای بانکی، تعلق سود کامل منوط به رعایت مدتزمان تعیینشده است. برداشت پیش از موعد معمولاً مشمول «نرخ شکست» میشود و بازدهی را بهطور قابلتوجهی کاهش میدهد. این محدودیت، انعطافپذیری سرمایهگذار را در مواجهه با نیازهای نقدینگی ناگهانی محدود میکند.
در مقابل، صندوقهای درآمد ثابت فاقد نرخ شکست هستند. محاسبه سود بهصورت روزشمار انجام میشود و سرمایهگذار میتواند در هر زمان بدون جریمه، نسبت به ابطال واحدها اقدام کند. این ویژگی، همراه با امکان معامله در بازار ثانویه (در صندوقهای قابلمعامله)، سطح نقدشوندگی بالاتری نسبت به سپردههای بلندمدت بانکی ایجاد میکند. از منظر تحلیلی، در دورههایی که نرخهای بانکی ثابت میمانند، صندوقهای درآمد ثابت به دلیل انعطاف در ترکیب دارایی و مدیریت فعال، پتانسیل کسب بازدهی مؤثر بالاتری دارند.
معیارهای انتخاب بهینه صندوق درآمد ثابت
انتخاب صندوق مناسب نیازمند ارزیابی چندبعدی است. اتکای صرف به یک شاخص (مانند بازدهی اخیر) میتواند گمراهکننده باشد. در ادامه سه معیار کلیدی بههمراه دادههای مقایسهای بررسی میشوند.
۱. بازدهی مؤثر سالیانه
بازدهی تاریخی یکی از مهمترین شاخصهای اولیه در غربالگری صندوقهاست. سرمایهگذاران ریسکگریز انتظار دارند بازدهی معقول و نسبتاً پایدار با حداقل نوسان دریافت کنند. با این حال باید توجه داشت که بازدهی گذشته لزوماً پیشبینیکننده عملکرد آینده نیست و باید در کنار سایر عوامل تفسیر شود.
جدول زیر ۱۰ صندوق درآمد ثابت را به ترتیب بیشترین بازدهی مؤثر سالیانه نشان میدهد. فاصله بازدهی میان رتبه اول و دهم حدود ۲٫۸ واحد درصد است که نشاندهنده رقابتی بودن این بخش از بازار است.
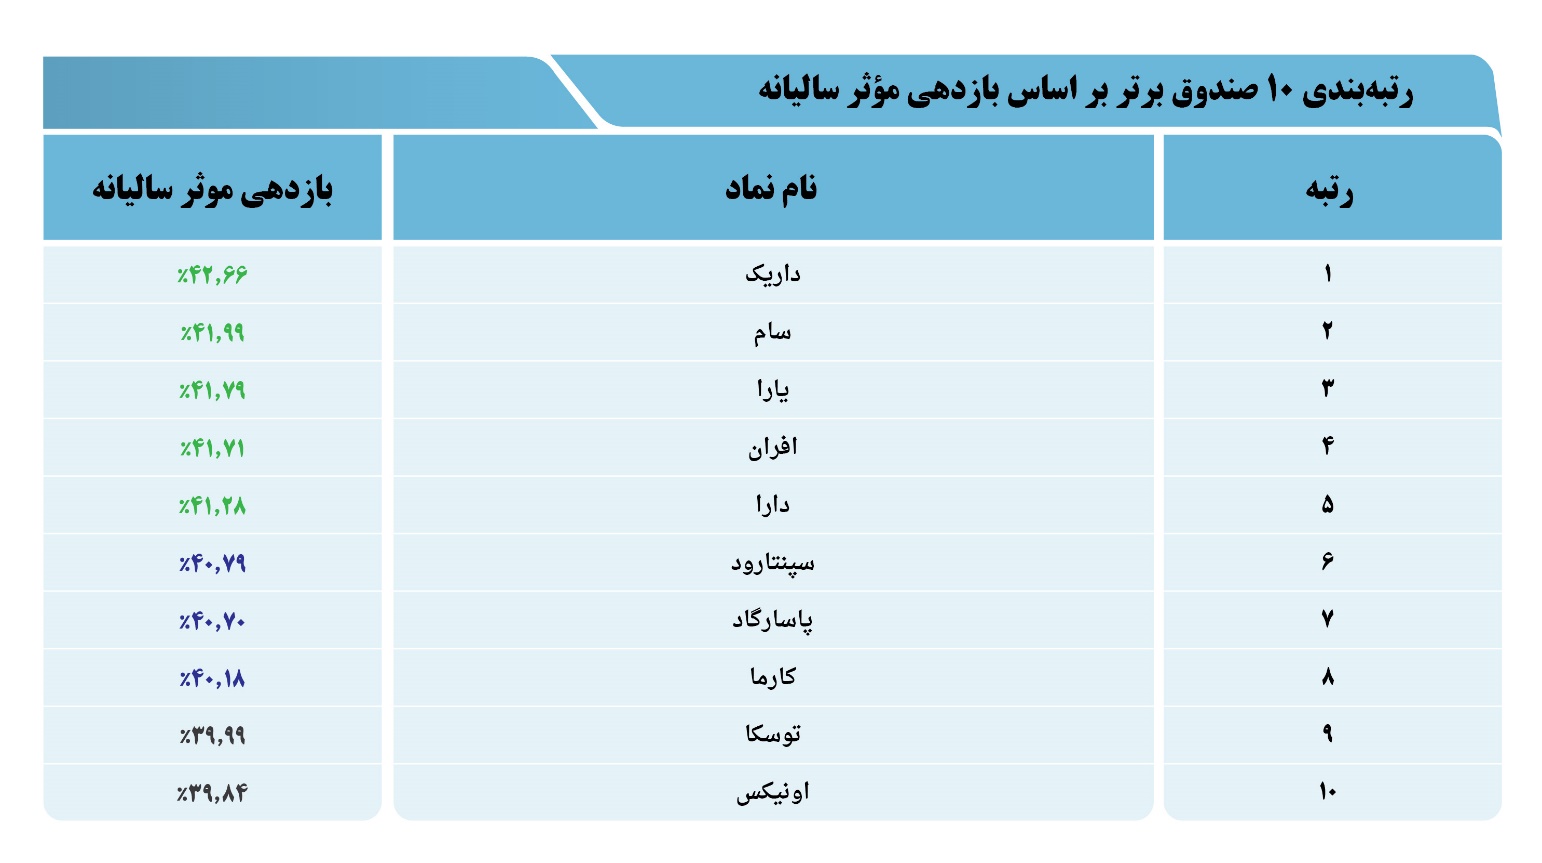
تحلیل: صندوقهای «داریک»، «سام» و «یارا» با بازدهی بالای ۴۱٫۵ درصد در صدر قرار دارند. این سطح بازدهی در مقایسه با نرخهای رایج سپردههای بانکی، جذابیت قابلتوجهی ایجاد میکند. با این حال، سرمایهگذاران باید به پایداری این بازدهی در دورههای مختلف و کیفیت مدیریت پرتفوی نیز توجه کنند. فاصله نسبتاً کم میان رتبههای میانی نشان میدهد که رقابت در این بخش فشرده است و تفاوتهای کوچک میتواند ناشی از ترکیب دارایی یا زمانبندی معاملات باشد.
۲. الگوی پرداخت سود
نحوه توزیع سود، تأثیر مستقیمی بر جریان نقدی سرمایهگذار و امکان بهرهمندی از سود مرکب دارد. صندوقهایی که سود را بهصورت ماهانه پرداخت میکنند، برای افرادی مناسباند که به درآمد منظم نیاز دارند (مانند بازنشستگان). در مقابل، صندوقهایی که سود را در NAV لحاظ میکنند، برای افقهای بلندمدت و رشد سرمایه مطلوبتر هستند.
در میان صندوقهای مورد بررسی، تنها نماد «دارا» پرداخت سود ماهانه دارد. سایر صندوقها عمدتاً از الگوی انباشت سود در قیمت واحد پیروی میکنند. از منظر تحلیلی، انتخاب میان این دو الگو باید بر اساس نیاز نقدینگی و افق زمانی سرمایهگذار انجام شود؛ نه صرفاً بر اساس بالاترین عدد بازدهی.
۳. حجم دارایی تحت مدیریت (AUM)
دارایی تحت مدیریت نشاندهنده میزان اعتماد سرمایهگذاران و مقیاس عملیات صندوق است. صندوقهای با AUM بالاتر معمولاً از نقدشوندگی بهتر، هزینههای عملیاتی پایینتر (به دلیل صرفهجویی مقیاس) و توانایی بیشتر در مذاکره برای نرخهای بهتر در بازار اوراق برخوردارند. با این حال، رشد بیش از حد AUM گاهی میتواند انعطافپذیری مدیریت را کاهش دهد.
جدول زیر ۱۰ صندوق منتخب را بر اساس بیشترین دارایی تحت مدیریت (میلیارد ریال) رتبهبندی میکند:
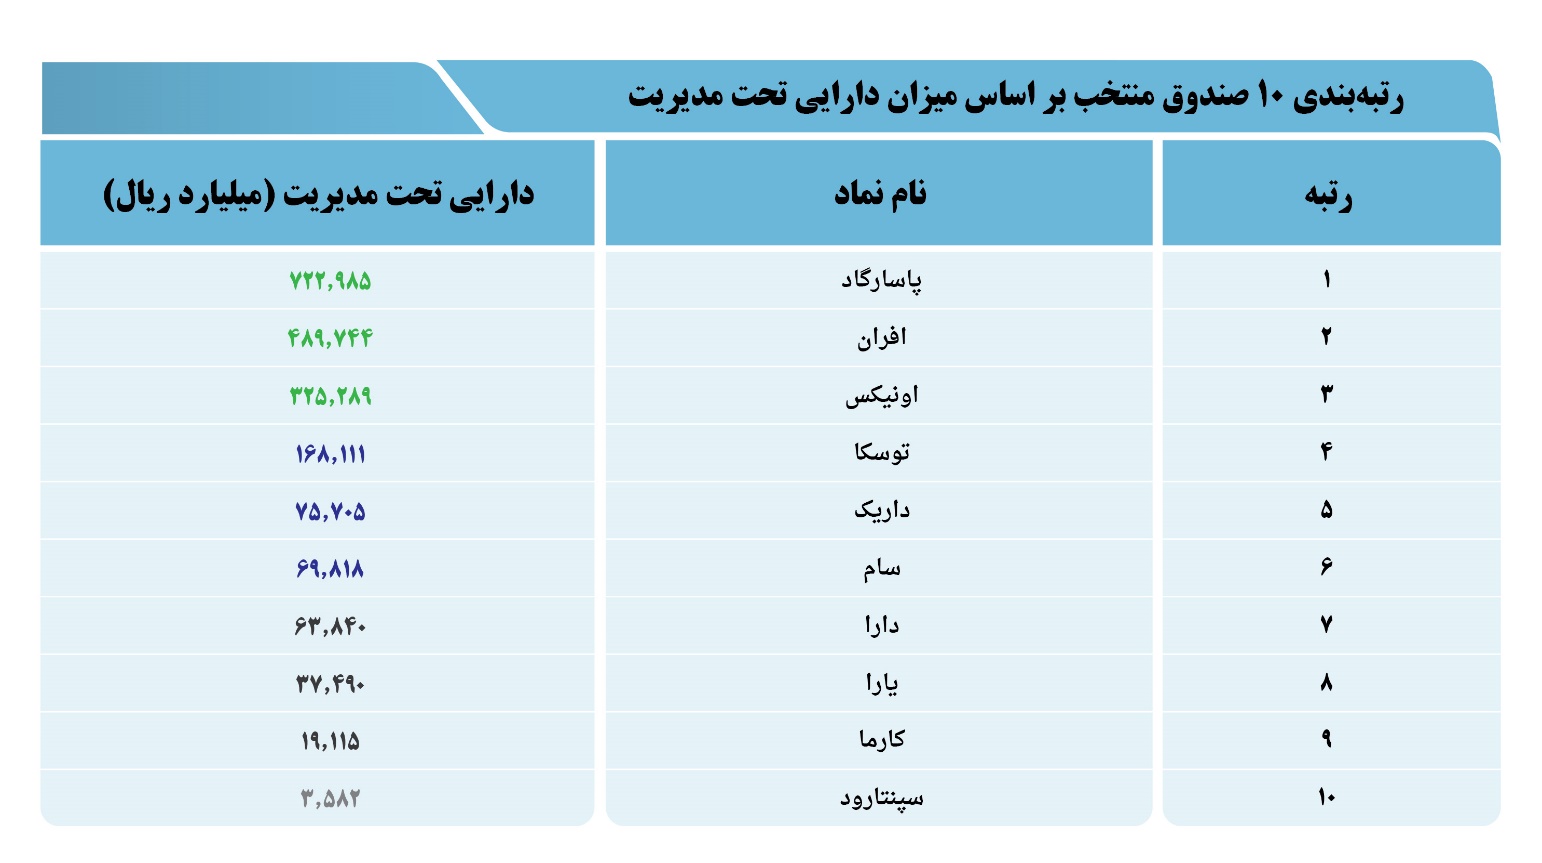
براین اساس؛ صندوق «پاسارگاد» با بیش از ۷۲۲ هزار میلیارد ریال دارایی، فاصله معناداری با سایر گزینهها دارد و بهوضوح از اعتماد بالای بازار برخوردار است. «افران» و «اونیکس» نیز در رده صندوقهای بزرگ قرار میگیرند. نکته قابلتوجه این است که برخی صندوقهای با بازدهی بالا (مانند داریک و سام) از نظر حجم دارایی در رتبههای میانی قرار دارند؛ این موضوع میتواند نشاندهنده فرصت رشد یا محدودیت در ظرفیت جذب منابع جدید باشد. سرمایهگذاران باید تعادل میان بازدهی و مقیاس صندوق را با توجه به میزان سرمایهگذاری خود در نظر بگیرند.
درنهایت صندوقهای درآمد ثابت ابزاری کارآمد برای حفظ قدرت خرید و کسب بازدهی پایدار با ریسک کنترلشده محسوب میشوند. انتخاب بهینه مستلزم ارزیابی همزمان چند معیار است: بازدهی تاریخی، حجم دارایی تحت مدیریت، الگوی پرداخت سود، کارمزد، و کیفیت مدیریت.
بر اساس دادههای بررسیشده، صندوقهای «داریک»، «سام» و «یارا» از منظر بازدهی عملکرد برجستهای داشتهاند. در مقابل، «پاسارگاد»، «افران» و «اونیکس» از نظر مقیاس و نقدشوندگی در موقعیت ممتازی قرار دارند. سرمایهگذارانی که به جریان نقدی ماهانه نیاز دارند، میتوانند گزینه «دارا» را مدنظر قرار دهند.
توصیه میشود پیش از تصمیمگیری نهایی، آخرین گزارشهای عملکردی، ترکیب دارایی و نسبتهای هزینهای صندوقها از منابع معتبر بررسی شود. همچنین هماهنگی میان افق زمانی سرمایهگذاری، نیاز به نقدینگی و سطح ریسکپذیری شخصی، شرط لازم برای انتخاب مناسب است.
نویسنده: حسین اصلانی، کارشناس بازار سرمایه
نظر شما