

تقاضای بانکها برای دریافت نقدینگی در حالی افزایش یافته که بانک مرکزی طی هفتههای گذشته کنترل رشد نقدینگی و تورم را میزان پذیرش درخواستهای ریپو را در سطح ۷۰ همت نگه داشته و از ابزار خرید قطعی اوراق نیز استفاده کرده است. در چنین شرایطی، بحث درباره سایر ابزارهای سیاست پولی برای کنترل نقدینگی شبکه بانکی و پیامدهای احتمالی استفاده از نرخ سود، بیش از گذشته مورد توجه قرار گرفته است.
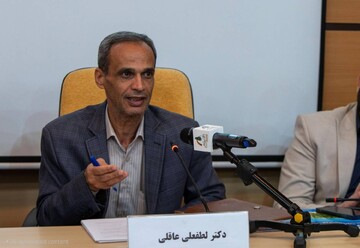
لطفعلی عاقلی، عضو هیات علمی دانشگاه تربیت مدرس، در گفتوگو با خبرنگار تازههای اقتصاد، با اشاره به ارتباط میان بانک مرکزی و بانکهای تجاری و تخصصی اظهار کرد: ارتباط میان بانک مرکزی و بانکها را باید از طریق مطالبات متقابل آنها بررسی کرد. یکی از عواملی که بر منابع شبکه بانکی تأثیر میگذارد، افزایش نرخ تورم است. هنگامی که تورم بهشدت افزایش پیدا میکند، مردم نقدینگی خود را به داراییهای بادوام تبدیل میکنند و در چنین شرایطی، منابع سپردهای بانکها کاهش پیدا میکند.
وی با اشاره به ضرورت ایجاد انگیزه برای حفظ سپردهها در بانکها افزود: یکی از راهکارها میتواند استفاده از مشوقهایی برای افزایش ماندگاری سپردهها در شبکه بانکی باشد. البته محدودیتهایی در این زمینه وجود دارد، اما افزایش نرخ سود سپردهها میتواند مردم را به نگهداری منابع خود در بانکهای تجاری و تخصصی، بهویژه بانکهای تجاری، تشویق کند.
این استاد اقتصاد تغییر نرخ ذخیره قانونی را از دیگر ابزارهای در اختیار بانک مرکزی برای مدیریت نقدینگی دانست و گفت: بانک مرکزی میتواند با افزایش یا کاهش نرخ ذخیره قانونی، میزان نقدینگی در شبکه بانکی را کنترل کند. البته یکی از وظایف اصلی بانک مرکزی حفظ ارزش پول ملی است و برای بررسی عملکرد این نهاد باید واقعبینانه به شرایط اقتصادی توجه کرد.
عاقلی ادامه داد: تغییرات نقدینگی در شبکه بانکی و بانک مرکزی به عوامل مختلفی وابسته است که بخشی از آنها مستقیماً در اختیار بانک مرکزی نیست. برای مثال، شرایط تراز پرداختهای کشور مناسب نیست و جریان تجارت کالا و خدمات و همچنین جریان سرمایه با اختلال مواجه شده است.
وی با تأکید بر ضرورت توجه به ارتباط مالی دولت و بانک مرکزی تصریح کرد: دولت نیز یکی از متقاضیان اصلی نقدینگی برای تأمین مالی پروژههای خود است. عدم تعادل در بودجه دولت و افزایش شدید کسری بودجه که به استقراض از شبکه بانکی منجر میشود، از دیگر عواملی است که بر نقدینگی تأثیر میگذارد.
این اقتصاددان شرایط فعلی شبکه بانکی را نیز چندان پایدار ارزیابی نکرد و توضیح داد: تحرکات و جابهجاییهای شدید منابع از سوی سپردهگذاران میتواند توانایی بانکهای تجاری را در کنترل نقدینگی کاهش دهد.
افزایش نرخ سود و ملاحظات تأمین مالی تولید
عاقلی درباره پیامدهای افزایش نرخ سود بینبانکی یا سود سپردهها و آثار احتمالی آن بر اقتصاد کشور اظهار کرد: افزایش نرخ سود در چارچوب سیاست پولی انقباضی قرار میگیرد و میتواند ابزار مناسبی برای کنترل نقدینگی باشد. بااینحال، شرایط بخش تولید و خدمات نیز باید مورد توجه قرار گیرد.
وی افزود: باید میان نرخی که بخشهای تولیدی و خدماتی برای دریافت تسهیلات پرداخت میکنند و نرخی که سپردهگذاران انتظار دارند از محل سپردههای خود دریافت کنند، تناسب وجود داشته باشد. برقراری چنین توازنی نیازمند بررسی دقیق منابع و مصارف بانکهاست.
این اقتصاددان با تأکید بر تفاوت شرایط بانکهای تجاری و تخصصی گفت: نمیتوان درباره مجموعه بانکها و ارتباط آنها با بانک مرکزی بهآسانی حکم کلی صادر کرد. منابع و مصارف هر بانک باید بهصورت جداگانه بررسی شود تا مشخص شود آیا میان آنها تعادل وجود دارد یا خیر و ارتباط هر بانک با بانک مرکزی چگونه است.
عاقلی درباره تأثیر افزایش نرخ سود بر کنترل نقدینگی نیز توضیح داد: افزایش نرخ سود، نوعی سیاست پولی انقباضی محسوب میشود و میتواند به جمعآوری و کنترل نقدینگی کمک کند، اما در مقابل باید بررسی کرد که این تصمیم چه تأثیری بر فعالیت بخش تولید خواهد داشت.
او ادامه داد: باید مشخص شود آیا افزایش نرخ سود باعث کاهش فعالیت تولیدی میشود یا خیر و بنگاهها چه میزان به تأمین مالی سرمایه در گردش و سایر اعتبارات نیاز دارند. این موارد باید برآورد شوند و سپس درباره تغییر نرخ سود تصمیمگیری شود.
این اقتصاددان انجام چنین بررسیهایی را از وظایف نهادهایی مانند بانک مرکزی و مجموعههای تحقیقاتی، از جمله پژوهشکده پولی و بانکی، دانست و تأکید کرد که این مجموعهها میتوانند بررسیهای لازم را انجام دهند و نتایج آن را برای تصمیمگیری ارائه کنند.
وی با اشاره به ضرورت رعایت اصول و استانداردهای بانکی افزود: شرایط بانکها باید بر مبنای اصول و استانداردهایی مانند مقررات بازل بررسی شود. یکی از موضوعات مهم در این زمینه، کفایت سرمایه بانکهاست و باید مشخص شود آیا بانکها از کفایت سرمایه لازم برخوردار هستند و حداقلهای مورد نیاز را رعایت کردهاند یا خیر.
نظر شما