
به گزارش خبرنگار تازههای اقتصاد، درخواست ۲۸۲ همتی بانکها برای دریافت نقدینگی در برابر پذیرش ۷۰ همتی بانک مرکزی در حراج چهارم آبانماه، بار دیگر از فشار تقاضای منابع در شبکه بانکی پرده برداشت. بانک مرکزی طی هفتههای گذشته میزان پذیرش درخواستهای توافق بازخرید یا ریپو را در سطح ۷۰ هزار میلیارد تومان نگه داشته و با وجود تقاضای چندبرابری بانکها، تنها بخشی از منابع درخواستی آنها را تأمین کرده است؛ رویکردی که در چارچوب مدیریت نقدینگی بازار پول و کنترل رشد آن دنبال میشود. تلاش برای مدیریت منابع شبکه بانکی به محدود کردن پذیرش ریپو منحصر نمانده است. بانک مرکزی در هفتههای گذشته از ابزار خرید قطعی اوراق نیز استفاده کرده، هرچند استقبال بانکها از این روش محدود بوده است.
تداوم تقاضای بالای بانکها برای نقدینگی، در شرایطی که سیاستگذار پولی به دنبال کنترل رشد اعتبارات و مهار تورم است، توجه به سایر ابزارهای سیاست پولی را نیز ضروری میکند؛ نرخ سود یکی از این ابزارهاست. پژوهشی که در شماره پاییز ۱۴۰۵ فصلنامه «پژوهشهای پولی-بانکی» منتشر شده، به بررسی نقش نرخ سود بینبانکی در کنترل تورم پرداخته است. براساس یافتههای آن، افزایش این نرخ میتواند در بلندمدت به کاهش تورم کمک کند، اما نتیجه آن تا اندازه زیادی به شرایط شبکه بانکی و تحولات اقتصادی بستگی دارد.
گرانتر شدن تأمین پول برای بانکها
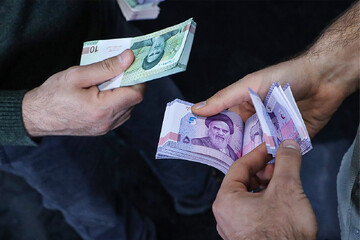
بانکها همیشه به اندازه پرداختهای روزانه خود پول نقد در اختیار ندارند. گاهی یک بانک برای انجام تعهداتش با کمبود منابع مواجه میشود و برای جبران آن، از بانک دیگری که منابع اضافی دارد پول قرض میگیرد. این معاملات در بازار بینبانکی انجام میشود و بانکی که پول دریافت کرده، باید در مقابل آن سود بپردازد. نرخ سود بینبانکی در چنین معاملاتی مشخص میشود و بانک مرکزی نیز از طریق ابزارهای سیاست پولی بر آن اثر میگذارد. افزایش این نرخ، قرض گرفتن پول از سایر بانکها را گرانتر میکند؛ تغییری که میتواند بر تصمیم بانکها برای پرداخت وام نیز اثر بگذارد.
بانکی که برای تأمین منابع خود هزینه بیشتری میپردازد، ممکن است در پرداخت تسهیلات محتاطتر شود. کاهش رشد وامدهی نیز بهتدریج میتواند تقاضا برای خرید کالاها و خدمات را محدود کند. وقتی تقاضا با سرعت کمتری افزایش پیدا کند، فشار کمتری بر قیمتها وارد میشود و زمینه کاهش تورم فراهم خواهد شد. نرخ سود سپردههای بانکی البته با نرخ بینبانکی تفاوت دارد. سود سپرده، مبلغی است که بانک بابت نگهداری پول مردم و بنگاهها پرداخت میکند، اما نرخ بینبانکی هزینه پولی است که بانکها برای مدت کوتاهی از یکدیگر قرض میگیرند. افزایش نرخ بینبانکی بهخودیخود سود سپردههای مردم را تغییر نمیدهد، هرچند میتواند بر هزینه تأمین منابع بانکها و شرایط پرداخت تسهیلات اثر بگذارد.
اثر ضدتورمی نرخ سود با تأخیر ظاهر میشود
بالا رفتن نرخ سود بینبانکی قرار نیست بلافاصله از سرعت افزایش قیمتها کم کند. بررسی تحولات اقتصاد ایران طی سالهای ۱۳۹۰ تا ۱۴۰۳ حاکی از آن است که افزایش این نرخ در بلندمدت با کاهش تورم همراه بوده است. طبق برآوردهای آماری، افزایش یکدرصدی نرخ بینبانکی با حدود ۱.۲۵ درصد کاهش تورم ارتباط داشته است؛ البته این رقم حاصل بررسی سالهای گذشته است و نمیتوان انتظار داشت هر بار نرخ سود افزایش پیدا میکند، تورم نیز دقیقاً به همین میزان کاهش یابد.
طبق محاسبات، افزایش نرخ بینبانکی در سه فصل نخست، یعنی حدود ۹ ماه، اثر قابل تأییدی بر تورم نداشته و پس از آن اثر کاهشی نمایان شده است. علت این تأخیر چندان پیچیده نیست؛ وقتی هزینه تأمین پول برای بانکها افزایش پیدا میکند، تغییر رفتار آنها در پرداخت وام و اثر این تغییر بر خرید مردم و سرمایهگذاری بنگاهها به زمان نیاز دارد. قیمت کالاها و خدمات نیز بلافاصله به این تغییرات واکنش نشان نمیدهند.
اقتصاد ایران اما تنها از ناحیه افزایش تقاضا با گرانی روبهرو نیست. بازار ارز نیز میتواند قیمت کالاها را تحت تأثیر قرار دهد؛ حتی اگر میزان خرید مردم تغییر چندانی نکرده باشد. نوسانات مهرماه ۱۴۰۵ نمونهای از تأثیر نگرانیهای اقتصادی و سیاسی بر قیمت ارز بود. بانک مرکزی در اطلاعیه دهم مهرماه، بخشی از نوسانات بازار را ناشی از افزایش نااطمینانی و انتظارات تورمی دانست. نگرانی از گرانتر شدن ارز در آینده میتواند افراد بیشتری را به خرید آن ترغیب کند و افزایش تقاضا نیز فشار بیشتری بر قیمت وارد آورد.
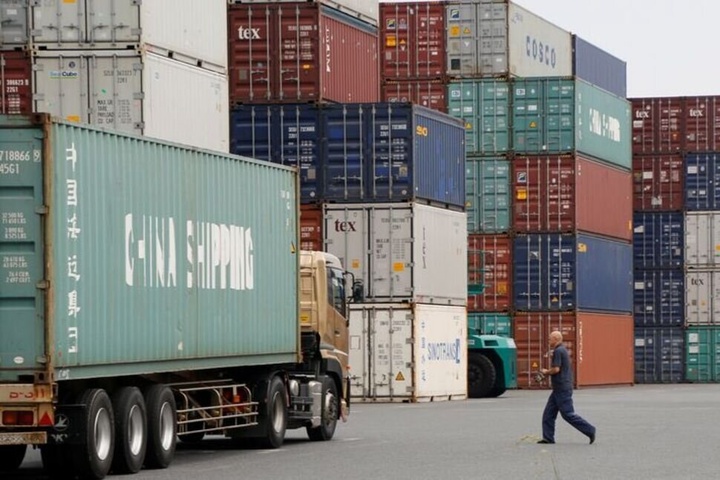
اهمیت این نوسانات برای تولیدکنندگان ایرانی بیشتر از آن چیزی است که در نگاه اول به نظر میرسد. بخش بزرگی از واردات کشور به کالاهایی اختصاص دارد که کارخانهها و واحدهای تولیدی برای ادامه فعالیت خود به آنها نیاز دارند. طبق آمار گمرک، از حدود ۵۸ میلیارد دلار واردات ایران در سال ۱۴۰۴، نزدیک به ۴۱ میلیارد دلار مربوط به مواد اولیه و کالاهای مورد نیاز تولید بوده است. گرانتر شدن ارز در چنین اقتصادی میتواند هزینه تولید کالاهای داخلی را نیز بالا ببرد. کارخانهای که مواد اولیه یا قطعات مورد نیاز خود را از خارج خریداری میکند، با افزایش هزینه واردات روبهرو میشود و ممکن است بخشی از این افزایش را به قیمت فروش محصولاتش منتقل کند.
تأثیر نوسانات ارزی بر هزینه تولید سبب میشود کنترل رشد وامدهی بانکها، بهتنهایی برای مهار تمام فشارهای تورمی کافی نباشد. کارخانهای که مواد اولیه خود را گرانتر میخرد، حتی با کاهش تقاضای بازار نیز ممکن است با افزایش هزینه تولید روبهرو باشد. بررسی سالهای گذشته نیز نشان داده که تغییرات نرخ ارز در مقایسه با نرخ بینبانکی، سهم بیشتری در توضیح نوسانات تورم ایران داشته است.
ناترازی بانکها چه اثری بر سیاست نرخ سود دارد؟
افزایش نرخ سود بینبانکی میتواند هزینه دریافت پول را برای بانکها بالا ببرد و آنها را در پرداخت تسهیلات محتاطتر کند، اما میزان اثرگذاری این سیاست در تمام بانکها یکسان نیست. برخی بانکها منابع کافی برای انجام تعهدات خود دارند، درحالیکه گروهی دیگر به دلیل کمبود مستمر منابع، مطالبات بازپرداختنشده و وابستگی به بانک مرکزی، ناچارند مرتب برای تأمین نقدینگی اقدام کنند. بانکی که مدام با کمبود پول روبهروست، ممکن است با وجود افزایش نرخ سود نیز نتواند نیاز خود به منابع جدید را کاهش دهد. چنین بانکی برای جبران کمبود نقدینگی ممکن است رقابت بیشتری برای جذب سپرده داشته باشد یا دریافت منابع از بانک مرکزی را ادامه دهد. در نتیجه، اثر افزایش نرخ سود بر کنترل رشد اعتبارات و نقدینگی میتواند محدودتر شود.
البته این محدودیتها به معنای بیاثر بودن نرخ سود بینبانکی نیست. بررسی تحولات اقتصاد ایران طی سالهای ۱۳۹۰ تا ۱۴۰۳ از ارتباط افزایش این نرخ با کاهش تورم در بلندمدت خبر میدهد. توجه به ناترازی بانکها نیز از آن جهت اهمیت دارد که هرچه بانکها توانایی بیشتری در مدیریت منابع و هزینههای خود داشته باشند، تغییر نرخ سود بهتر میتواند بر تصمیم آنها برای پرداخت تسهیلات اثر بگذارد.
جمعبندی پژوهش منتشرشده در فصلنامه «پژوهشهای پولی-بانکی» نیز بر ظرفیت نرخ بینبانکی برای کنترل تورم تأکید دارد. نویسندگان در کنار این نتیجه، سلطه مالی دولت، نرخهای سود دستوری و ناترازی شبکه بانکی را از عواملی میدانند که میتوانند اثرگذاری سیاست پولی را محدود کنند. به اعتقاد آنها، مدیریت نرخ سود در کنار کنترل رشد نقدینگی، ثبات بازار ارز و هماهنگی سیاستهای اقتصادی میتواند به مهار بهتر تورم کمک کند. ضمن اینکه اصلاح شرایط بانکهای ناتراز نیز میتواند زمینه استفاده مؤثرتر از این ابزار را فراهم کند.
نظر شما