

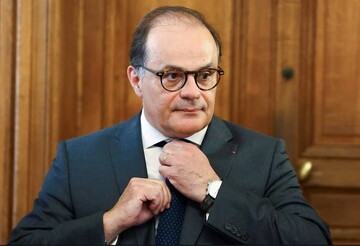
به گزارش خبرنگار بینالملل تازههای اقتصاد؛ فرانسه، دومین اقتصاد بزرگ منطقه یورو، در حالی با کسری بودجه سنگین، بدهی فزاینده و رشد اقتصادی کمرمق دستوپنجه نرم میکند که هزینه استقراض دولت نیز افزایش یافته است؛ شرایطی که نگرانیها درباره آینده مالی این کشور را به بازارهای جهانی کشانده و یورو را تحت فشار قرار داده است. در همین حال، امانوئل مولن، رئیس بانک مرکزی فرانسه، هشدار داده است که ادامه افزایش هزینههای بهره میتواند فرانسه را زیر فشار بدهی «خفه» کند؛ هشداری که نشان میدهد مسئله دیگر صرفاً یک مشکل داخلی نیست.
فرانسه؛ اقتصاد بزرگی با صورتحساب سنگین
مشکل فرانسه حاصل ترکیب چند فشار همزمان است: کسری بودجه بالا، بدهی عمومی سنگین، رشد اقتصادی ضعیف و افزایش هزینه تأمین مالی دولت.
برآورد کمیسیون اروپا نشان میدهد کسری بودجه فرانسه در سال ۲۰۲۶ حدود ۵.۱ درصد تولید ناخالص داخلی خواهد بود و نسبت بدهی عمومی از حدود ۱۱۵.۶ درصد تولید ناخالص داخلی در سال ۲۰۲۵ به نزدیک ۱۱۸ درصد در سال جاری میرسد. رشد اقتصادی نیز تنها حدود ۰.۸ درصد پیشبینی شده است.
به این ترتیب، پاریس در شرایطی باید بدهی خود را مدیریت کند که اقتصاد با سرعت کافی برای ایجاد درآمدهای جدید رشد نمیکند. از سوی دیگر، نرخ بهره بالاتر به معنای آن است که دولت باید بخش بزرگتری از درآمدهای خود را صرف پرداخت بهره بدهی کند؛ منابعی که میتوانست صرف سرمایهگذاری و حمایت از اقتصاد شود.
هشدار رئیس بانک مرکزی فرانسه
در چنین شرایطی، سخنان امانوئل مولن اهمیت ویژهای دارد. رئیس بانک مرکزی فرانسه هشدار داده است که اگر هزینههای استقراض همچنان افزایش یابد و دولت نتواند مسیر کسری بودجه را اصلاح کند، فرانسه ممکن است بهتدریج زیر فشار نرخ بهره «خفه» شود.
مولن در عین حال تأکید کرده شرایط فرانسه با بحران بدهی یونان یکسان نیست؛ اما پیام او روشن است: پاریس نمیتواند برای همیشه با استقراض بیشتر، کسری بودجه خود را تأمین کند.
او همچنین گفته فرانسه نباید انتظار داشته باشد بانک مرکزی اروپا مشکلات مالی دولت را حل کند. از نگاه مولن، مسئولیت اصلی بر دوش دولت و پارلمان فرانسه است تا با کاهش کسری و ارائه یک برنامه معتبر مالی، اعتماد سرمایهگذاران را حفظ کنند.
بازار اوراق؛ آینه نگرانی سرمایهگذاران
نگرانی بازار بیش از هر جا در اوراق قرضه فرانسه دیده میشود. هرچه سرمایهگذاران ریسک بیشتری برای بدهی دولت فرانسه در نظر بگیرند، بازده مورد انتظار آنها بالاتر میرود و دولت برای استقراض جدید باید بهره بیشتری بپردازد.
بازده اوراق ۱۰ساله فرانسه اخیراً به بالاترین سطح در بیش از دو دهه گذشته رسید و فاصله بازده اوراق فرانسه و آلمان نیز افزایش یافت. این فاصله برای بازار اهمیت زیادی دارد، زیرا اوراق آلمان یکی از معیارهای اصلی سنجش ریسک در منطقه یورو محسوب میشود.
خطر اصلی شکلگیری یک چرخه معیوب است: بهره بالاتر، هزینه بدهی را افزایش میدهد؛ هزینه بیشتر بدهی، کسری بودجه را تشدید میکند و کسری بالاتر میتواند نگرانی بازار و در نتیجه هزینه استقراض را دوباره افزایش دهد.
چرا مشکل فرانسه فقط مشکل فرانسه نیست؟
فرانسه یکی از ستونهای اصلی اقتصاد منطقه یورو و یکی از بزرگترین ناشران بدهی دولتی در اروپاست. به همین دلیل، افزایش شدید بازده اوراق این کشور میتواند هزینه تأمین مالی سایر دولتهای اروپایی را نیز تحت تأثیر قرار دهد.
بانکها، صندوقهای سرمایهگذاری و سایر مؤسسات مالی اروپایی نیز در معرض بازار بدهی فرانسه قرار دارند. بنابراین افزایش ریسک اوراق فرانسوی میتواند به سایر بخشهای بازار مالی اروپا سرایت کند.
از سوی دیگر، فرانسه یکی از دو اقتصاد اصلی منطقه یورو در کنار آلمان است. افزایش نگرانی درباره وضعیت مالی پاریس میتواند فشار مضاعفی بر پول واحد اروپا وارد کند؛ موضوعی که در افت اخیر یورو در برابر دلار نیز بازتاب یافته است.
دولت میان اقتصاد و سیاست گرفتار است
پاریس برای کنترل کسری بودجه ناچار به اجرای سیاستهای سختگیرانه است؛ اما همین سیاستها هزینه سیاسی بالایی دارند. دولت برای کاهش کسری، برنامههایی برای کاهش هزینهها و افزایش درآمدهای مالیاتی مطرح کرده، اما مخالفت با کاهش هزینههای اجتماعی و محدود کردن مخارج عمومی، اجرای این برنامهها را دشوار کرده است.
دولت فرانسه در واقع با یک دوگانه دشوار روبهروست: از یک سو باید برای آرام کردن بازارها هزینههای خود را کاهش دهد و از سوی دیگر، کاهش شدید مخارج میتواند به رشد اقتصادی ضعیف فعلی فشار بیشتری وارد کند.
یورو زیر سایه فرانسه
یورو در روزهای اخیر به پایینترین سطح خود در حدود ۱۷ ماه گذشته در برابر دلار نزدیک شده است. نگرانی سرمایهگذاران تنها به بودجه فرانسه محدود نیست؛ بلکه این پرسش مطرح است که آیا مشکلات مالی و سیاسی یکی از بزرگترین اقتصادهای منطقه یورو میتواند به بحرانی گستردهتر در اروپا تبدیل شود.
با این حال، مقایسه شرایط فعلی فرانسه با بحران بدهی یونان اغراقآمیز خواهد بود. اقتصاد فرانسه بسیار بزرگتر و بازار بدهی آن عمیقتر و نقدشوندهتر است. اما هشدارهای اخیر یک پیام روشن برای بازار دارد: اندازه اقتصاد فرانسه مصونیت دائمی در برابر بحران بدهی ایجاد نمیکند.
اکنون نگاه بازارها به پاریس دوخته شده است؛ اینکه دولت فرانسه تا چه اندازه بتواند بر بنبست سیاسی غلبه کند و برنامهای معتبر برای کاهش کسری ارائه دهد، میتواند نهفقط سرنوشت مالی فرانسه، بلکه مسیر یورو و ثبات بازارهای مالی اروپا را نیز تحت تأثیر قرار دهد.
نظر شما