
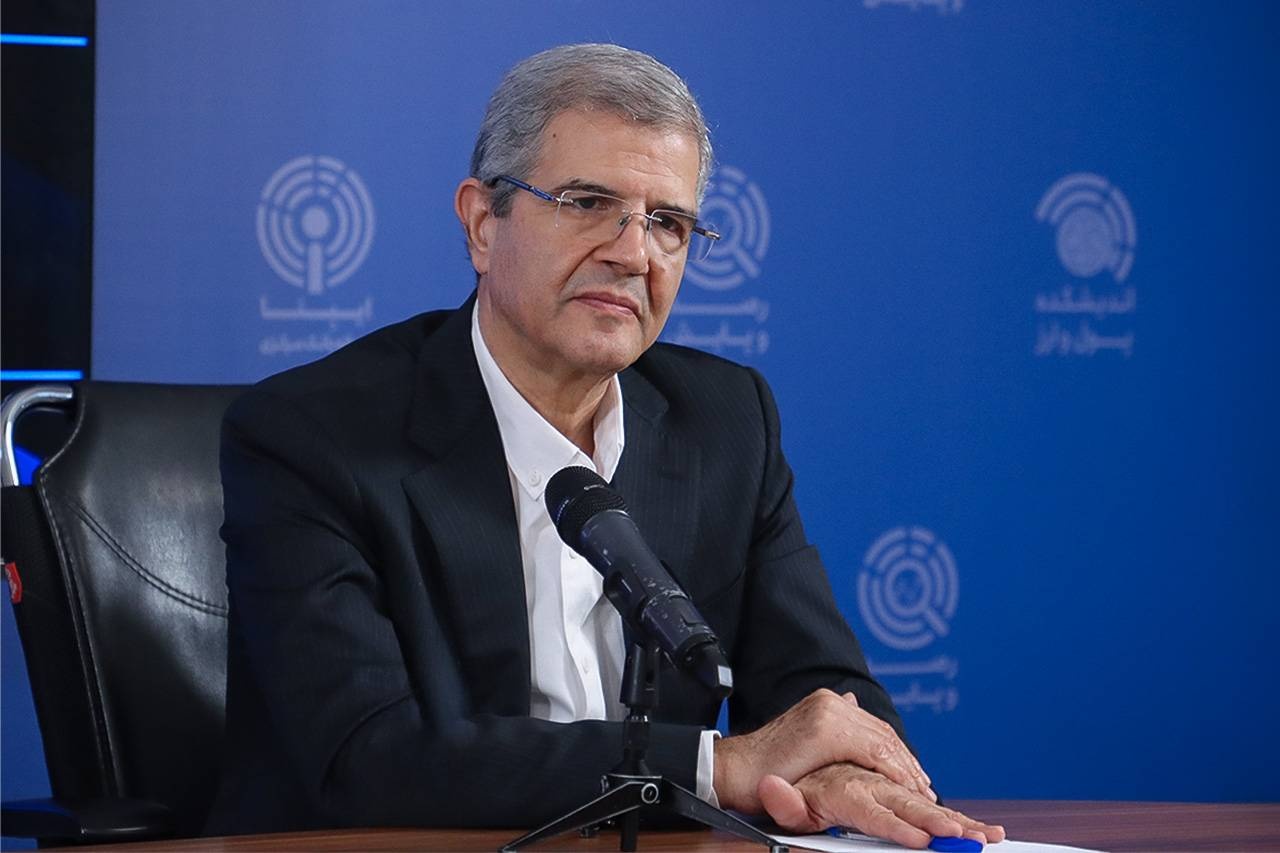
به گزارش خبرنگار تازههای اقتصاد، عبدالناصر همتی، رئیسکل بانک مرکزی به تازگی در نشست با مدیران عامل بانکها با اشاره به گزارشهای ارائهشده درباره تخلفات مرتبط با پولشویی و ایجاد اختلال در بازارهای ارز و طلا اظهار کرد: حجم تخلفات شناساییشده قابل توجه است و بخش مهمی از این موارد در شعب بانکها اتفاق میافتد؛ ازاینرو، واحدهای مبارزه با پولشویی باید بهصورت مستمر و عملیاتی فعالیت کنند و صرفاً تشکیلاتی اداری نباشند.
وی با تأکید بر مسئولیت مدیران عامل بانکها در قبال عملکرد شعب تصریح کرد: مدیران عامل باید بر اجرای ضوابط مبارزه با پولشویی در شعب نظارت مستمر و مؤثر داشته باشند. بانک مرکزی نیز فعالیتهای مرتبط با پولشویی در شبکه بانکی را بهصورت مستمر رصد میکند و با بانکهایی که در انجام مسئولیتهای قانونی خود کوتاهی کنند، برخورد نظارتی و انضباطی خواهد داشت.
همتی در بخش دیگری از این نشست، با قدردانی از همراهی بانکها در کنترل و مهار شتاب نقدینگی، بر ضرورت تداوم این روند و حفظ ثبات اقتصادی تأکید کرد. وی از مدیران بانکی خواست منابع را به سمت تأمین مالی تولید، کسبوکارها و نیازهای واقعی خانوارها هدایت کنند و از ورود به فعالیتهای خارج از وظایف و مسئولیتهای قانونی خودداری کنند.
رئیسکل بانک مرکزی همچنین درباره مطالبات ادعایی واردکنندگان کالاهای اساسی مربوط به سالهای گذشته گفت تعیین تکلیف این مطالبات و تأمین منابع موردنیاز بر عهده دولت و دستگاههای اجرایی است و بانک مرکزی در این خصوص تعهدی ندارد؛ هرچند نحوه حل این موضوع در دستور کار دولت قرار دارد.
اظهارات اخیر همتی از این جهت اهمیت دارد که برخورد با پولشویی در شبکه بانکی را فقط به شناسایی حسابهای مشکوک یا تشکیل پرونده برای افراد محدود نمیکند، بلکه مسئولیت مدیران ارشد بانکها و نحوه نظارت آنها بر عملکرد شعب را نیز در کانون توجه قرار میدهد. تأکید بر عملیاتی بودن واحدهای مبارزه با پولشویی نیز بیانگر آن است که بانک مرکزی انتظار دارد این واحدها در شناسایی و پیشگیری از تخلفات نقش فعال داشته باشند، نه اینکه صرفاً به انجام امور اداری و ثبت گزارشها بسنده کنند.
پولشویی در شبکه بانکی؛ مسئولیت قانونی از سال ۱۳۸۶ تا امروز
مبارزه با پولشویی در نظام بانکی ایران سابقه قانونی دارد. قانون مبارزه با پولشویی در دوم بهمن ۱۳۸۶ به تصویب مجلس رسید و بانکها و مؤسسات مالی را بهعنوان اشخاص مشمول، مکلف به اجرای الزامات این حوزه کرد. این قانون در سال ۱۳۹۷ اصلاح شد و آییننامه اجرایی ماده ۱۴ الحاقی آن نیز در مهرماه ۱۳۹۸ به تصویب هیات وزیران رسید. در این چارچوب، شناسایی مشتریان، بررسی معاملات مشکوک و همکاری با نهادهای مسئول، از جمله تکالیف مؤسسات مالی و بانکی قرار گرفت. در ادامه این روند، آییننامه اجرایی مقابله و پیشگیری از جرائم پولشویی و تأمین مالی تروریسم در مهرماه ۱۴۰۴ مورد اصلاح قرار گرفت و بانک مرکزی در آذرماه همان سال، نسخه اصلاحشده را به شبکه بانکی ابلاغ کرد. در این بازنگری، موضوعاتی مانند رویکرد مبتنی بر ریسک، نظارت بر مؤسسات مالی، شناسایی اربابرجوع و اصلاح سازوکارهای گزارشدهی مورد توجه قرار گرفت.
با وجود این چارچوب قانونی، پیچیدهتر شدن روشهای انتقال وجوه و استفاده از حسابهای متعدد یا حساب اشخاص دیگر، ضرورت نظارت مستمر و عملیاتی را افزایش داده است. در واقع، اجرای مقررات مبارزه با پولشویی تنها به تدوین دستورالعمل و تشکیل واحدهای تخصصی محدود نمیشود؛ بلکه بانکها باید بتوانند تراکنشهای غیرمتعارف را شناسایی و در صورت لزوم، موضوع را از مسیرهای قانونی پیگیری کنند.
بانکها نباید بستر دور زدن سیاستهای ارزی بانک مرکزی شوند
در شرایطی که بانک مرکزی برای مدیریت بازار ارز و طلا، محدودیتها و ضوابطی را برای فعالیت بانکها و سایر بازیگران این بازارها در نظر گرفته است، نظارت بر نقلوانتقالات بانکی و جلوگیری از سوءاستفاده از زیرساختهای شبکه بانکی اهمیت بیشتری پیدا کرده است. در این میان، مبارزه با پولشویی صرفاً به شناسایی منشأ مجرمانه وجوه محدود نمیشود، بلکه جلوگیری از استفاده غیرقانونی از بستر بانکی برای بیاثر کردن سیاستهای اقتصادی نیز اهمیت دارد.
حمید تهرانفر، معاون اسبق نظارت بانک مرکزی در گفتوگو با خبرنگار تازههای اقتصاد با اشاره به ضرورت مقابله با سوءاستفاده از امکانات شبکه بانکی، گفت: پولشویی زمانی اتفاق میافتد که افراد از امکانات و زیرساختهای نظام بانکی برای انتقال وجوهی استفاده کنند که منشأ قانونی ندارند یا از مسیرهای مجرمانه به دست آمدهاند. در واقع، بستر بانکی نباید در اختیار افرادی قرار گیرد که قصد دارند فعالیتهای غیرقانونی خود را از طریق آن انجام دهند.
وی با بیان اینکه ممکن است برخی تخلفات بدون اطلاع بانکها انجام شود، افزود: گاهی افراد با استفاده از روشهایی تلاش میکنند نقلوانتقالات خود را بهگونهای انجام دهند که مورد شناسایی بانک قرار نگیرد؛ اما در برخی موارد نیز ممکن است تخلفات با اطلاع یا کوتاهی مسئولان بانکی رخ دهد. در هر دو حالت، بانکها باید سازوکارهای نظارتی مؤثری برای شناسایی این موارد داشته باشند.
تهرانفر با اشاره به تأکید رئیس کل بانک مرکزی بر مقابله با تخلفات پولشویی در حوزه ارز و طلا اظهار کرد: در شرایط فعلی، ارز و طلا از اهمیت ویژهای برخوردارند و بانک مرکزی نیز برای مدیریت این بازارها محدودیتها و مقرراتی را در نظر گرفته است. اگر اشخاصی با هدف سودجویی، مبالغی را از طریق شبکه بانکی برای خرید ارز با نرخهای بالاتر یا در حجمهایی که سیاستهای بانک مرکزی را تحت تأثیر قرار میدهد، جابهجا کنند، در واقع از زیرساخت بانکی برای بیاثر کردن سیاستهای اقتصادی کشور استفاده کردهاند.
وی ادامه داد: بانک مرکزی برای کنترل بازار ارز و طلا، حتی برای برخی بانکها و صرافیهای فعال در این حوزه محدودیتهایی اعمال کرده است. بنابراین، اگر اشخاصی بخواهند این محدودیتها را دور بزنند و نقلوانتقالات مالی خود را از طریق شبکه بانکی انجام دهند، بانکها نمیتوانند نسبت به این موضوع بیتفاوت باشند و باید در قبال عملکرد خود پاسخگو باشند.
نقش بانکها در بازگشت ارز حاصل از صادرات
معاون اسبق نظارت بانک مرکزی با اشاره به ارتباط مبارزه با پولشویی و مدیریت منابع ارزی کشور تصریح کرد: بخشی از مسئله به صادرکنندگانی مربوط میشود که ارز حاصل از صادرات خود را به کشور بازنمیگردانند یا تمام منابع ارزی حاصل از صادرات را عرضه نمیکنند. برخی نیز با استفاده از روشهای مختلف، از انجام تعهدات ارزی خودداری میکنند. در چنین شرایطی، حساسیت بانکها نسبت به منشأ و مقصد وجوه و نحوه نقلوانتقال آنها اهمیت بیشتری پیدا میکند.
تهرانفر تأکید کرد: وقتی کشور با محدودیت منابع ارزی مواجه است، نمیتوان نسبت به چنین تخلفاتی بیتفاوت بود. بانکها و بانک مرکزی در این زمینه مسئولیت دارند و باید با استفاده از تمام ظرفیتهای نظارتی خود، مانع از سوءاستفاده از شبکه بانکی شوند.
وی در پایان خاطرنشان کرد: انتظار میرود بانکها واحدهای مبارزه با پولشویی خود را بهصورت فعال و مؤثر به کار بگیرند و اجازه ندهند افرادی با دور زدن مقررات، از بستر بانکی برای انجام فعالیتهای غیرقانونی یا مختل کردن سیاستهای ارزی کشور استفاده کنند. در شرایط فعلی، صیانت از منابع ارزی و همراهی شبکه بانکی با سیاستهای اقتصادی کشور، ضرورتی جدی است.
هشدار بانک مرکزی درباره مسئولیت مدیران عامل و هیاتمدیره
در همین راستا، حمیدرضا آذرگون، مدیر اداره نظارت بر مبارزه با پولشویی بانک مرکزی نیز در نشست با اعضای هیاتمدیره، رؤسای کمیتههای رعایت قوانین و مقررات و مسئولان مبارزه با پولشویی شبکه بانکی، از شناسایی حسابهای اجارهای و وکالتی مرتبط با پولشویی خبر داد.
آذرگون با تأکید بر ضرورت نظارت جدیتر بر تراکنشهای مشکوک اعلام کرد بررسیهای بانک مرکزی نشان میدهد برخی افراد برای پولشویی حتی تا ۱۳۰ حساب وکالتی در اختیار داشتهاند؛ موضوعی که به گفته وی از طریق سامانههای شبکه بانکی و بانک مرکزی قابل شناسایی و پیگیری است.
وی مسئولیت اصلی پیادهسازی و اجرای مقررات مبارزه با پولشویی را بر عهده مدیرعامل، اعضای هیئت عامل و هیئتمدیره بانکها دانست و تأکید کرد که این مسئولیت صرفاً به واحدهای تخصصی مبارزه با پولشویی محدود نیست و تمام بخشهای بانک، از مدیریتهای ستادی تا شعب، باید الزامات مربوط را رعایت کنند.
مدیر اداره نظارت بر مبارزه با پولشویی بانکی بانک مرکزی همچنین هشدار داد در صورت کمکاری بانکها، موضوع ترک فعل برای بانک و مسئولان مربوطه پیگیری خواهد شد. به گفته وی، در صورت مظنون بودن فردی به پولشویی، حسابهای او در سراسر شبکه بانکی باید در اسرع وقت محدود شود و برای شعب پرریسک نیز بازرسیهای ویژه انجام گیرد.
عزل ۱۱ رئیس شعبه؛ برخورد با قصور در اجرای مقررات
اقدامات اخیر بانک مرکزی تنها به هشدار و اعلام برنامههای نظارتی محدود نمانده است. براساس اطلاعیه این بانک که در رسانهها منتشر شد، ۱۱ رئیس شعبه بانکی به دلیل انجام ندادن تکالیف قانونی و فراهم شدن زمینه سوءاستفاده برخی افراد در بازار ارز و طلا از سمت خود عزل شدند.
بانک مرکزی همچنین اعلام کرد اقدامات اصلاحی و انضباطی برای بانکهای مربوطه در دستور کار قرار گرفته است. این اقدام در کنار هشدارهای آذرگون درباره مسئولیت مدیران بانکی، نشان میدهد نظارت بانک مرکزی علاوه بر اشخاص استفادهکننده از حسابها، عملکرد مسئولان و کارکنان شبکه بانکی را نیز دربرمیگیرد.
نظارت بانکی؛ از مقابله با پولشویی تا کنترل نقدینگی
مجموع اظهارات و اقدامات اخیر بانک مرکزی نشان میدهد سیاست نظارتی این نهاد دو محور مرتبط را دنبال میکند: نخست، جلوگیری از استفاده غیرقانونی از حسابها و زیرساختهای بانکی و دوم، اطمینان از اجرای صحیح مقررات در تخصیص و گردش منابع بانکی. تأکید همتی بر کنترل نقدینگی و هدایت منابع به سمت تولید و نیازهای واقعی خانوارها نیز در همین چارچوب قابل بررسی است.
بانکها بخش مهمی از زیرساخت گردش پول در اقتصاد را در اختیار دارند و هرگونه ضعف در نظارت بر عملکرد آنها میتواند هم امکان سوءاستفاده از حسابها را افزایش دهد و هم مسیر اجرای سیاستهای پولی و ارزی را دشوار کند. از این منظر، مقابله با پولشویی فقط یک تکلیف حقوقی و نظارتی نیست، بلکه با سلامت شبکه بانکی و کیفیت مدیریت منابع مالی کشور نیز ارتباط دارد.
با این حال، اثربخشی این سیاست به نحوه اجرای آن در عمل وابسته است. واحدهای مبارزه با پولشویی باید از اختیارات و ابزارهای لازم برای شناسایی تراکنشهای مشکوک برخوردار باشند و مدیران ارشد بانکها نیز مسئولیت نظارت بر عملکرد شعب را بپذیرند. همچنین شناسایی حسابهای مشکوک باید با بررسی دقیق و طی مراحل قانونی همراه باشد تا میان حسابهای واقعاً مورد سوءاستفاده و فعالیتهای عادی بانکی تمایز گذاشته شود.
نظر شما