
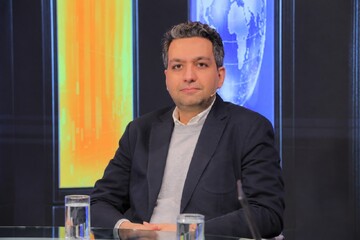
سیاوش غفاری، کارشناس بازار سرمایه، در گفتوگو با خبرنگار تازههای اقتصاد با اشاره به مصوبه وزارت اقتصاد مبنی بر واگذاری سهام تودلی برخی شرکتها و بانکها اظهار کرد: واگذاری سهام تودلی، در صورتی که بهدرستی اجرا شود، تصمیمی مثبت برای اقتصاد و بازار سرمایه است. این اقدام از نظر تئوریک میتواند به حل یکی از مشکلات قدیمی اقتصاد، یعنی مسئله مالکیت و مدیریت، کمک کند. وی با بیان اینکه مسئله مالکیت و مدیریت و آنچه در اقتصاد بهعنوان «مسئله نمایندگی» شناخته میشود، از چالشهای ساختاری بسیاری از شرکتهاست، افزود: در ساختار سهامداری تودلی، با حلقهای بسته از مالکیت مواجه هستیم که در آن برخی مدیران با استفاده از منابع خود مجموعه، نفوذشان را در انتخاب اعضای هیئتمدیره شرکتهای بالادستی و پاییندستی حفظ میکنند.
غفاری ادامه داد: در چنین شرایطی ممکن است سهم واقعی این مدیران از منافع اقتصادی و سود شرکت چندان قابلتوجه نباشد، اما در مقابل، نفوذ زیادی در انتخاب اعضای هیئتمدیره و کنترل شرکت داشته باشند. این وضعیت باعث میشود ساختار مالکیت شفاف نباشد و مدیران در برابر صاحبان واقعی سرمایه پاسخگویی کافی نداشته باشند؛ در حالی که بخش مهمی از سهامداران این شرکتها را عموم مردم تشکیل میدهند و شرکتها نیز در بازار سرمایه پذیرفته شدهاند. این کارشناس بازار سرمایه تصریح کرد: از این منظر، واگذاری سهام تودلی میتواند اقدامی مثبت برای شفافیت مالکیت، اصلاح ساختار مدیریتی و تقویت پاسخگویی مدیران باشد؛ با این حال، تحقق این اهداف به نحوه اجرای مصوبه بستگی دارد. غفاری درباره آثار این تصمیم بر بازار سهام گفت: برای بررسی تأثیر واگذاری سهام تودلی باید میان پیامدهای کوتاهمدت و بلندمدت آن تفاوت قائل شد. یکی از موضوعات مهم در این زمینه، هویت خریدار سهام است.
وی افزود: اگر خریدار سهام تودلی، شرکتی باشد که خود در بازار سرمایه حضور دارد، ممکن است برای تأمین منابع مالی موردنیاز جهت خرید، بخشی از داراییهای خود را واگذار کند یا با فشار فروش در نماد معاملاتی خود مواجه شود. با این حال، با توجه به اینکه این واگذاریها عمدتاً بهصورت معاملات بلوکی انجام میشوند، انتظار نمیرود در کوتاهمدت الزاماً فشار عرضه قابلتوجهی به بازار تحمیل شود. این مدرس بازار سرمایه ادامه داد: حتی ممکن است انجام چنین معاملاتی در شرایطی به تقویت تقاضا نیز منجر شود؛ بنابراین نمیتوان از پیش، اثر منفی قطعی برای بازار سهام در نظر گرفت و باید شرایط معامله، منابع مالی خریدار و نحوه تأمین این منابع را بررسی کرد.
وی با اشاره به شرایط اقتصادی و سیاسی کشور خاطرنشان کرد: در حال حاضر، متغیرهایی مانند نرخ ارز و تنشهای ژئوپولیتیکی بر بازار سرمایه اثرگذارند. به همین دلیل، ممکن است آثار مثبت ناشی از ابلاغ بخشنامه وزارت اقتصاد و پیگیری برای تسریع واگذاری سهام تودلی، در میان اخبار سیاسی و تنشهای موجود چندان نمایان نشود. غفاری افزود: این احتمال وجود دارد که اثر مثبت این تصمیم در کوتاهمدت زیر سایه سایر متغیرهای اقتصادی و سیاسی قرار بگیرد و در مقطع دیگری، بهویژه در میانمدت و بلندمدت، آثار واقعی آن بر عملکرد شرکتها و وضعیت سهام آنها آشکار شود.
این کارشناس بازار سرمایه با تأکید بر اهمیت پیامدهای بلندمدت واگذاری سهام تودلی گفت: هدف اصلی این واگذاریها باید اصلاح ساختار مالکیت و مدیریت شرکتها و فراهم کردن زمینه ورود مالکان توانمند باشد. اگر این فرایند بهدرستی انجام شود، میتوان انتظار داشت ابهامات موجود در ساختار برخی شرکتها کاهش یابد و وضعیت مدیریتی و عملکردی آنها بهبود پیدا کند. وی ادامه داد: در چنین شرایطی، بهبود عملکرد شرکتها میتواند در بلندمدت بر وضعیت سهام آنها نیز اثر مثبت بگذارد. بنابراین، محصول نهایی این تصمیم، در صورت اجرای صحیح، بیش از آنکه در نوسانات کوتاهمدت بازار نمایان شود، باید در بهبود ساختار شرکتها و آثار اقتصادی آن در بلندمدت ارزیابی شود.
غفاری تأکید کرد: در کوتاهمدت نباید انتظار داشت صرف اعلام واگذاری سهام تودلی، اتفاق خاصی در بازار سرمایه رخ دهد. آنچه اهمیت دارد، نتیجه عملی این واگذاریها و میزان موفقیت آنها در اصلاح ساختار مالکیت و مدیریت شرکتهاست.
غفاری در ادامه با اشاره به تجربههای پیشین واگذاری سهام در اقتصاد کشور اظهار کرد: در زمینه چنین واگذاریهایی هم تجربههای موفق داشتهایم و هم تجربههای ناموفق. البته ارزیابی قطعی برخی تجربههای جدیدتر ممکن است زودهنگام باشد، اما آنچه اهمیت دارد، سازوکار اجرای واگذاری و نحوه انتخاب خریداران است. وی افزود: باید مشخص شود خریداران واجد صلاحیت چگونه شناسایی میشوند و سهام تودلی شرکتها با چه سازوکاری و با چه قیمتی به آنها واگذار خواهد شد. قیمتگذاری منصفانه و انتخاب خریدار مناسب از جمله عواملی است که میتواند در موفقیت یا شکست این سیاست نقش تعیینکننده داشته باشد.
این کارشناس بازار سرمایه با اشاره به واگذاری بلوک ۴۲ درصدی سهام سایپا که به گفته وی در کانون توجه اخبار و پیگیریهای اخیر قرار گرفته است، گفت: در این پرونده باید با دقت بررسی شود که خریدار احتمالی چه کسی خواهد بود و آیا این خریدار از میان رقبای سایپا یا تأمینکنندگان آن انتخاب میشود یا خیر. غفاری با هشدار نسبت به پیامدهای احتمالی انتخاب نامناسب خریدار اظهار کرد: یکی از نگرانیهای مهم این است که واگذاری سهام به یک رقیب یا تأمینکننده، بهگونهای انجام شود که رقابت در بازار خودرو تحت تأثیر قرار گیرد. در چنین شرایطی ممکن است با تمرکز بیشتر فعالیتها و شکلگیری انحصار مواجه شویم.
وی ادامه داد: اگرچه هدف از واگذاری سهام تودلی، حل مشکل ساختار مالکیت و مدیریت است، اما انتخاب نادرست خریدار میتواند مسئله دیگری به نام انحصار و تمرکز را ایجاد کند. در این صورت، ممکن است یک مشکل ساختاری برطرف شود، اما چالش تازهای در حوزه رقابت و ساختار بازار شکل بگیرد. این مدرس بازار سرمایه تأکید کرد: بنابراین، در پروندههایی مانند واگذاری سهام سایپا، صرف خروج سهام از ساختار تودلی کافی نیست؛ بلکه باید پیامدهای واگذاری بر رقابت، ترکیب سهامداری و نحوه اداره شرکت نیز مورد توجه قرار گیرد.
خبرنگار: مرتضی ابراهیمی
نظر شما