

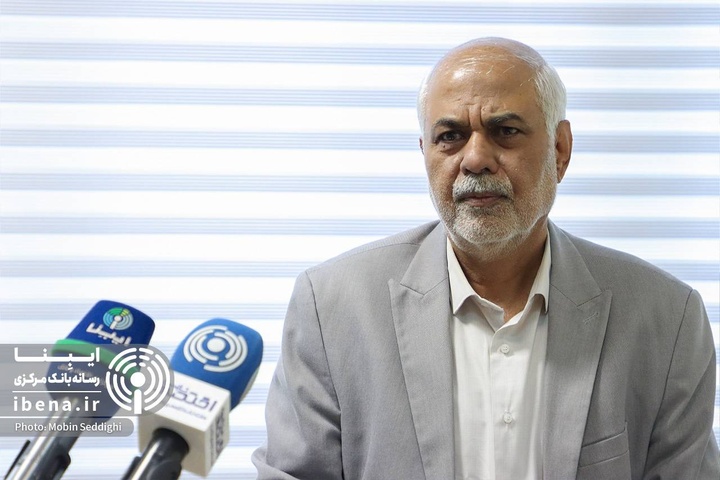
محسن پورکیانی، دبیرکل سندیکای بیمهگران ایران، در گفتوگو با خبرنگار تازههای اقتصاد با تأکید بر اینکه مهمترین چالش صنعت بیمه، ضعف حکمرانی و ناهماهنگی میان وظایف و اختیارات ارکان این صنعت است، گفت: در کنار مشکلات درونی شرکتها، تورم، قیمتگذاری دستوری، تأخیر در پرداخت حقبیمهها و تحمیل برخی ریسکها، فشار مضاعفی بر صنعت بیمه وارد کرده است؛ بهطوری که ضریب خسارت واقعی در برخی رشتهها به حدود ۱۳۳ درصد رسیده و از میان ۲۷ شرکت بیمه، ۱۴ شرکت با ناترازی مواجهاند.
درباره جایگاه بیمه در اقتصاد ایران و همچنین وضعیت مالی شرکتها و ریسکهایی که اقتصاد با آن روبهروست، بحثهای زیادی مطرح میشود. از نظر سندیکای بیمهگران ایران، مهمترین چالش صنعت بیمه چیست؟
همانند سایر صنایع، بزرگترین مشکل صنعت بیمه این است که حکمرانی درستی بر آن حاکم نیست. تا زمانی که حکمرانی مناسبی در صنعت بیمه شکل نگیرد، نمیتوان انتظارهای بزرگ و چندان مطلوبی از این صنعت داشت.
از طرف دیگر، صنعت بیمه بخشی از اقتصاد ملی است و اقتصاد ملی نیز با مشکلات بسیاری روبهروست. نمیتوان تمام توقعات را متوجه صنعت بیمه کرد. صنعت بیمه از بودجه دولت استفاده نمیکند و امور آن از محل حقبیمههایی میگذرد که از مردم و صنایع دریافت میکند. در مجموع نیز در حد توان خود توانسته است در حوادث بزرگ به مردم کمک کند. وقتی ضریب نفوذ بیمه پایین است و در حدود ۱۰ سال گذشته نتوانسته از محدوده دو تا دو و نیم درصد بالاتر برود، نشان میدهد که صنعت بیمه هنوز نتوانسته سهم بزرگی از اقتصاد ملی را در اختیار بگیرد.
اگر بخواهم دقیقتر بپرسم، منظورتان از حکمرانی درست چیست؟
اصول بنگاهداری باید در صنعت بیمه حاکم باشد وگذشته از مشکلات اقتصاد ملی، در داخل صنعت نیز همه ارکان باید کار خود را بهخوبی انجام دهند. بیمه مرکزی، شرکتهای بیمه و سندیکا ارکان صنعت بیمه هستند. هرکدام از این ارکان وظایفی دارند و هیچیک نمیتواند وظایف دیگری را انجام دهد. وظیفه بیمه مرکزی نظارت و تنظیمگری است. وظیفه شرکتهای بیمه، بنگاهداری، تحلیل و مدیریت ریسک است. سندیکا نیز اهدافی را براساس اساسنامه خود دنبال میکند.
زمانی صنعت بیمه بالندهای خواهیم داشت که تمام این ارکان بهدرستی عمل کنند، حاکمیت جایگاه مناسبی برای صنعت بیمه در نظر بگیرد و امکانات لازم را در اختیار این صنعت قرار دهد. اکنون به نظر میرسد انتظارات حاکمیت از صنعت بیمه فراتر از امکاناتی است که در اختیار آن قرار داده است.
حتی در رشته شخص ثالث که یکی از بزرگترین رشتههای بیمهای و در عین حال زیانده است؛ میزان رشد دیه نیز هر سال از سوی قوه قضائیه تعیین میشود. اگر عملکرد حدود ۱۰ سال گذشته را محاسبه کنید، صنعت بیمه ۴۸ درصد از رشد دیه و سایر هزینهها عقبتر است. به همین دلیل، ضریب خسارت واقعی ما حدود ۱۳۳ درصد است؛ یعنی به ازای هر ۱۰۰ تومان حقبیمهای که دریافت میکنیم، حدود ۳۲ تا ۳۳ تومان نیز از منابع خود اضافه میکنیم و خسارت مردم را میپردازیم.
از آنجا که صنایع و شرکتها بخش قابلتوجهی از مشتریان و بیمهگذاران ما هستند، محدودیتهای اقتصادی موجود برای آنها مشکلاتی ایجاد کرده و بخشی از این مشکلات نیز به شرکتهای بیمه منتقل شده است. شرکتها با مشکل نقدینگی روبهرو هستند و حقبیمههایشان را بهموقع پرداخت نمیکنند، اما از طرف دیگر انتظار دارند خسارتهایشان را بهموقع دریافت کنند.
شاید در اخبار شنیده باشید که برخی شرکتهای بیمه نمیتوانند خسارتها را بهموقع بپردازند، اما کسی نمیپرسد آیا بیمهگذاران حقبیمه خود را پرداخت کردهاند یا نه. نخستین سؤال رسانهها و مسئولان باید این باشد که آیا حقبیمه پرداخت شده است که انتظار دریافت خسارت وجود دارد؟
یکی از مشکلاتی که به آن اشاره کردید، قیمتگذاری دستوری و تعیین نرخ در رشته شخص ثالت از بیرون صنعت است. در اقتصادی که با تورم روبهروست، این وضعیت چه اثری بر فعالیت صنعت بیمه میگذارد؟
در حال حاضر ثبات اقتصادی در کشور وجود ندارد و صنعت بیمه نیز صنعتی گذشتهنگر است. ما براساس شرایط امروز، حتی در رشتههایی که اختیار نرخگذاری آنها را داریم، مانند بیمههای مسئولیت و مهندسی، نرخ اعلام میکنیم و پوشش بیمهای میدهیم. ممکن است شش ماه از سال بگذرد و در نیمه دوم سال خسارت رخ دهد. در این فاصله هزینهها ۵۰، ۶۰ یا ۷۰ درصد افزایش پیدا کرده است. همین مسئله یکی از عوامل ناترازی و زیاندهشدن بعضی رشتهها، پروژهها یا بیمهگذاران است. اگر ثبات اقتصادی وجود داشت، میتوانستیم تعرفهها و نرخگذاریها را بهتر تنظیم کنیم. ناهماهنگی میان هزینههای امسال و سال بعد، پیشبینی نرخها را برای صنعت بیمه دشوار کرده است.
اعلام شده است که ۱۴ شرکت از ۲۷ شرکت بیمهای ناتراز هستند. آیا این ناترازی فقط ناشی از تورم است یا عوامل دیگری نیز در آن نقش دارند؟
ناترازی هم عوامل درونی دارد و هم عوامل بیرونی. ممکن است برخی شرکتها اصول بنگاهداری را بهدرستی رعایت نکرده یا نرخگذاری مناسبی انجام نداده باشند. ممکن است بهجای ارائه نرخ اقتصادی، پرتفومحور عمل کرده باشند یا پیشبینی درستی از وضعیت اقتصادی نداشته باشند و نرخهای پایینی ارائه کرده باشند. ممکن است حجم پرتفوی برایشان مهمتر از سود اقتصادی بوده باشد. نرخگذاری باید بهدرستی انجام شود و پیش از صدور بیمهنامه، مدیریت ریسک مناسبی صورت گیرد تا شرکت بعداً با مشکل مواجه نشود.
بخش بزرگی از پرتفوی صنعت بیمه مربوط به بیمههای شخص ثالث و درمان است. وضعیت این دو بیمه را چطور ارزیابی میکنید ؟
در مجموع نیز نزدیک به ۷۵ درصد پرتفوی صنعت بیمه کشور به رشتههای درمان و شخص ثالث اختصاص دارد.رشته درمان زیانده است. تعرفههای آن هر سال متناسب با رشد هزینهها افزایش پیدا نمیکند. از آنجا که بیمه درمان با آحاد مردم ارتباط دارد، همواره به صنعت فشار وارد میشود که نرخها بیش از اندازه افزایش پیدا نکند. بیمههای بازرگانی نیز در شورایی که تعرفههای درمان را تعیین میکند، عضویت ندارند. به همین دلیل، در تعیین و قیمتگذاری تعرفهها نقش چندانی نداریم. در سراسر کشور حدود ۳۰ میلیون بیمهشده درمانی داریم که تحت پوشش قرار گرفتهاند. مراکز درمانی نیز با محدودیتهایی روبهرو هستند و صنعت بیمه نیز از سمت دیگر با مشکلاتی مواجه است.
شخص ثالث از این جهت زیانده است که نرخگذاری آن در اختیار شرکتهای بیمه نیست. نرخها را شورای عالی بیمه با محدودیتهایی که برای آن تعیین شده است، مشخص میکند. ملاحظه وضعیت مردم نیز طبیعتاً وجود دارد، اما نرخها متناسب با هزینهها نیست. دستمزدها در سال جاری نسبت به زمانی که نرخها را تعیین کردیم، افزایش پیدا کرده است. هزینه قطعات نیز بالا رفته و حتی گاهی قطعات برخی خودروها در بازار وجود ندارد و باید از بازار آزاد تهیه شود. در این دو رشته با مشکلات زیادی روبهرو هستیم.
موضوع دیگری که هنوز درباره آن بحث میشود، پیشنهاد ایجاد بیمه اتکایی مشترک در بریکس است. آیا مسیر عملی برای اجرای این طرح ایجاد شده است؟
یکی از راههای عبور از بنبستهایی که آمریکا برای برخی کشورها ایجاد کرده، استفاده از همین نوع اتحادیههاست. ایران نیز حدود دو یا سه سال است که عضو این مجموعه شده است. دو سال قبل، ایجاد بیمه اتکایی مشترک یکی از پیشنهادهای روسیه بود، اما این موضوع هنوز به نتیجه نرسیده است. پیشنهاد ما در اجلاس اخیر این بود که به سمت ایجاد همکاریهای عملی میان اعضا حرکت کنیم. همانطور که اکنون با روسیه یک کنسرسیوم ایجاد کردهایم و آنها بخشی از ریسکهای بیمهای خود را به ما واگذار میکنند و ما نیز بخشی از ریسکها را به آنها واگذار میکنیم.
در گام بعد میتوان براساس ظرفیت نگهداری شرکتهای دو، سه یا چند کشور مشارکتکننده، صندوقی ایجاد کرد که ریسکها را بپذیرد و میان شرکتهای عضو تقسیم کند. گام سوم نیز میتواند تأسیس شرکت بیمه اتکایی مشترک باشد که رئیسجمهور نیز به آن اشاره کردند. این موضوع در حال حاضر وارد مرحله عملیاتی نشده و هنوز در حد پیشنهادی است که حدود دوسال در جلسات درباره آن گفتوگو میشود. امیدواریم با توجه به اینکه بانک بریکس تأسیس و راهاندازی شده است، مشکل مبادله پول میان اعضا نیز به حداقل برسد و کشورهای عضو بتوانند با ارزهای خود مبادله داشته باشند.
نظر شما