
به گزارش خبرنگار تازههای اقتصاد، تصویب سقف یک میلیارد یورویی انتشار اوراق ارزی برای سال ۱۴۰۵ در ابتدا بیش از هر چیز بهعنوان یک ظرفیت بالقوه مطرح بود، اما اطلاعات تازه مرکز مبادله نشان میدهد بخش قابل توجهی از این بازار عملاً شکل گرفته است. محمد قزلباش، مدیر تأمین مالی مرکز مبادله ارز و طلای ایران، میگوید از آغاز اجرای دستورالعمل اوراق مرابحه ارزی تاکنون، ۶۶۰ میلیون یورو اوراق برای هفت پروژه متعلق به شش شرکت منتشر شده است.
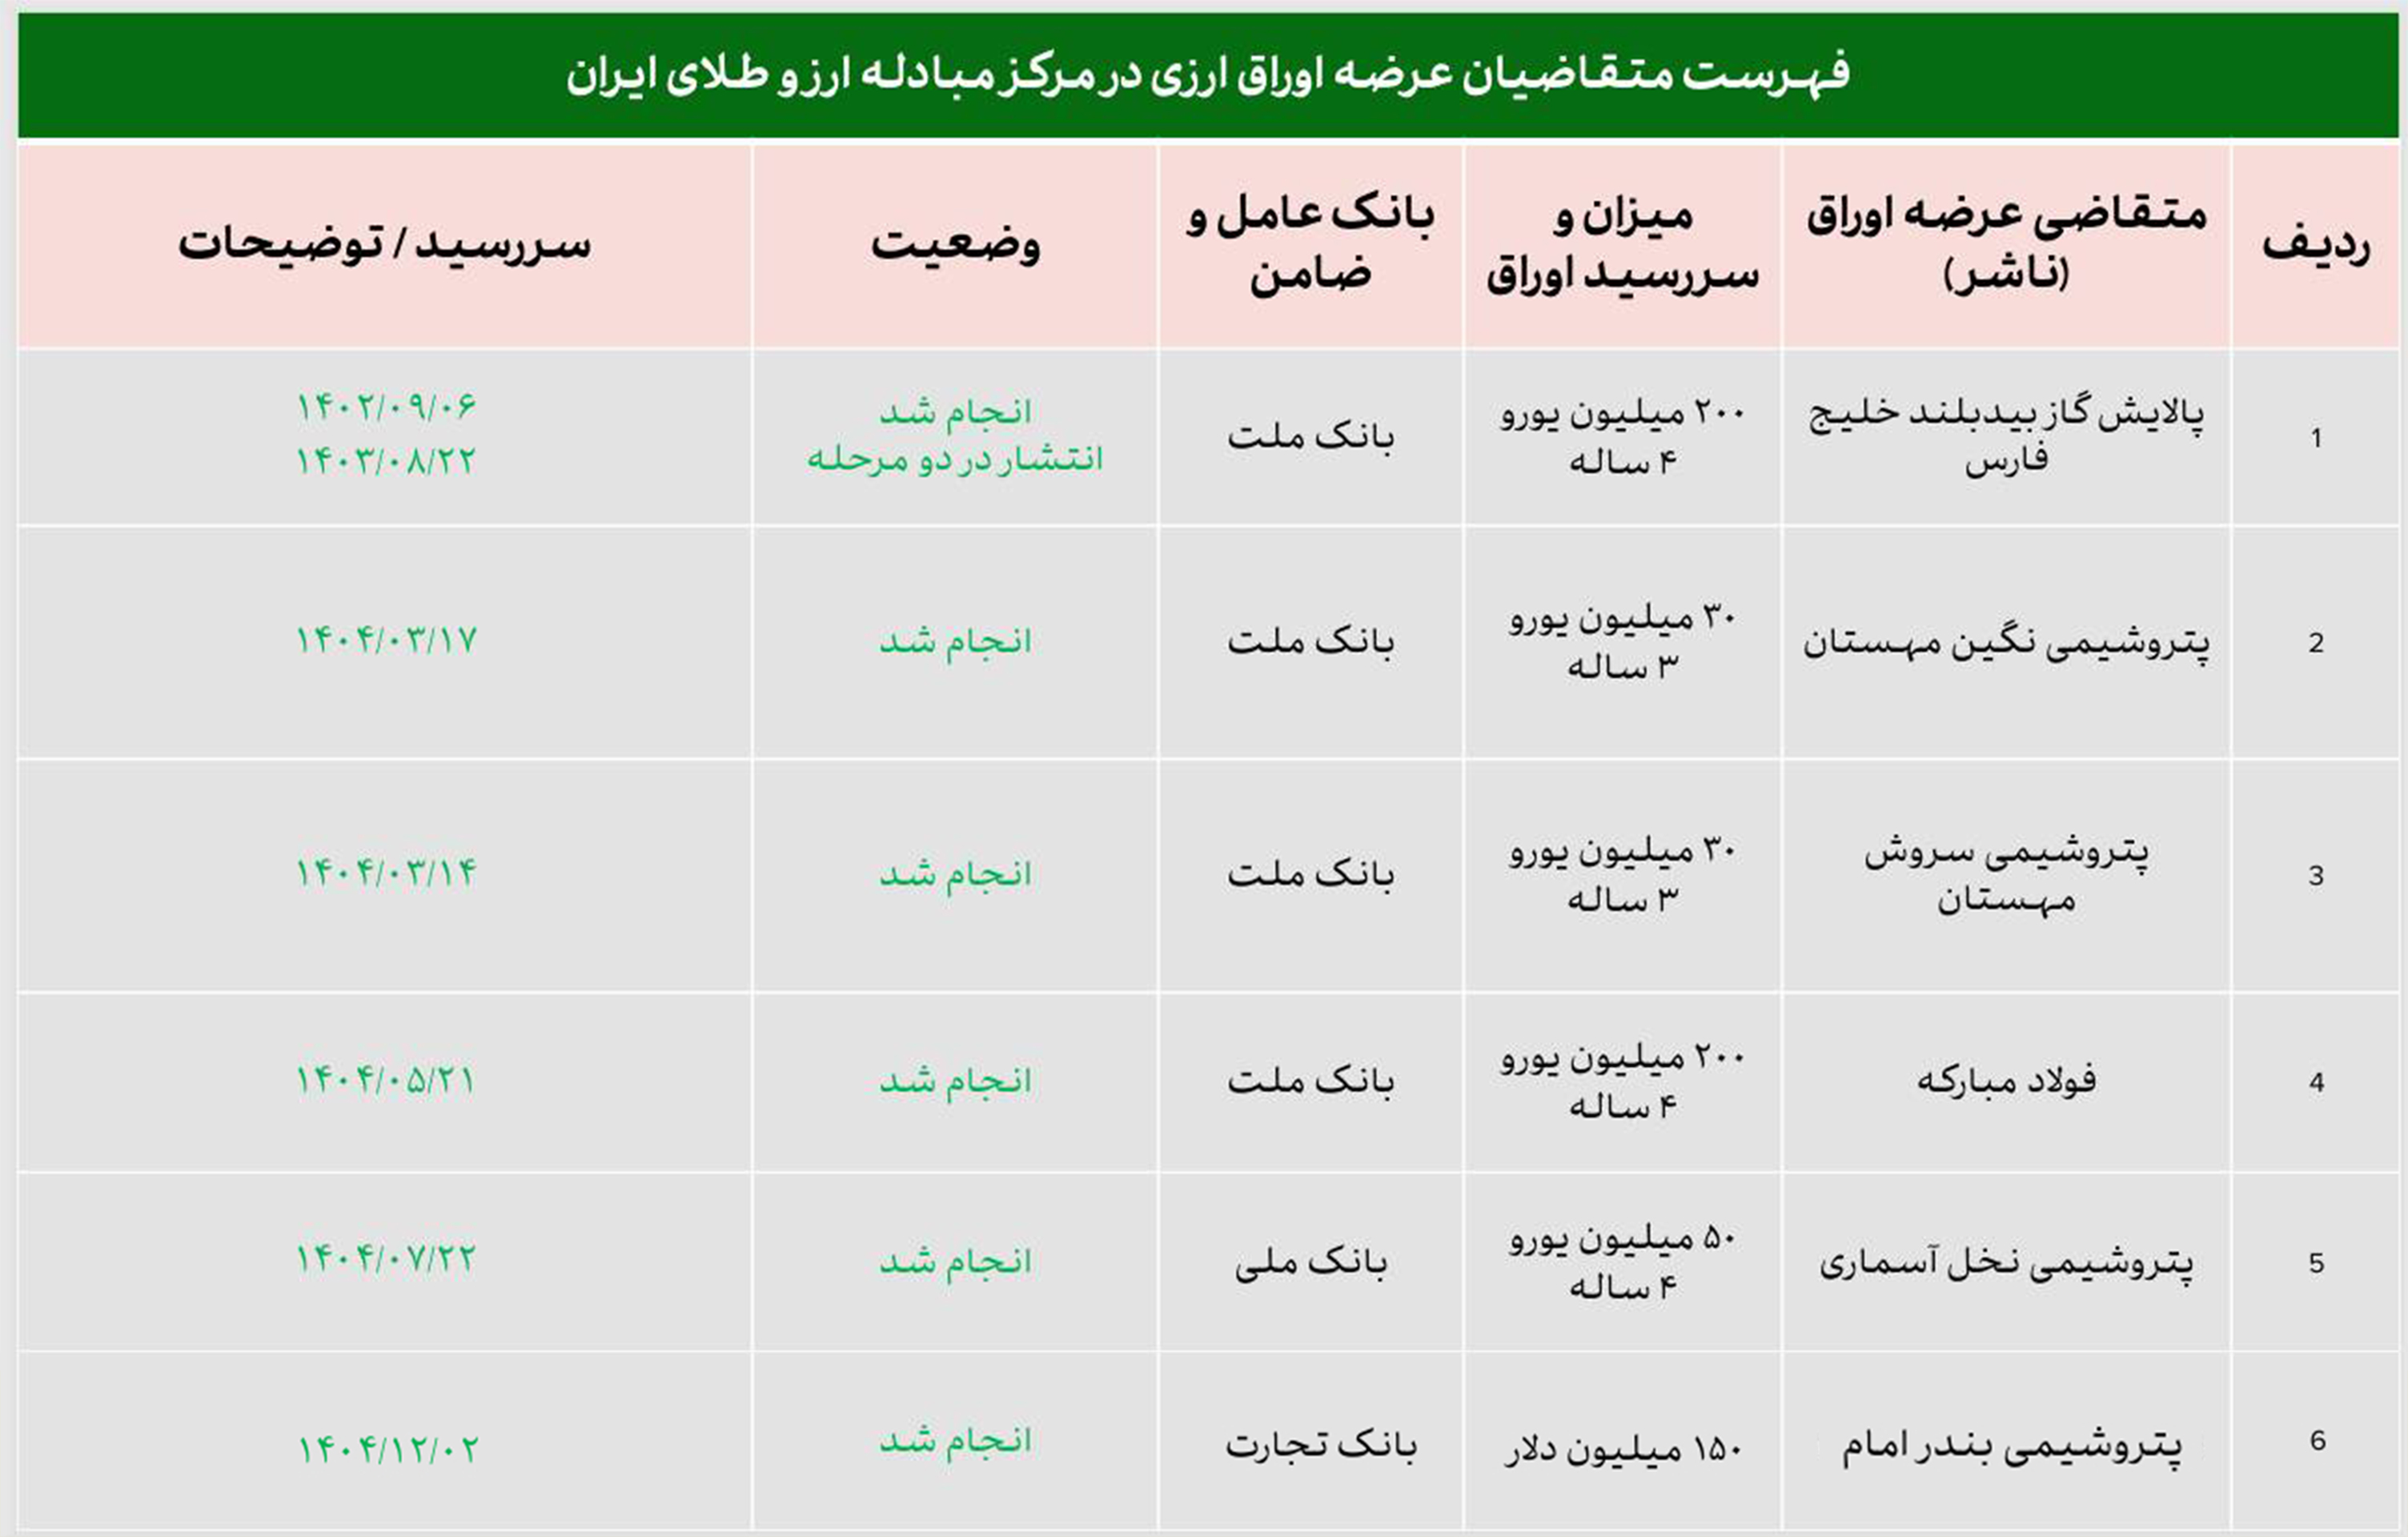
بر اساس دادههای مرکز مبادله ایران، شرکتهای پالایش گاز بیدبلند خلیج فارس، پتروشیمی نگین مهستان، پتروشیمی سروش مهستان، فولاد مبارکه، پتروشیمی نخل آسماری و پتروشیمی بندر امام از جمله ناشران این اوراق بودهاند. پنج مورد نخست با پایه یورو و پتروشیمی بندر امام با پایه دلار تأمین مالی شدهاند.
در میان این موارد، تأمین مالی بیدبلند خلیج فارس به میزان ۲۰۰ میلیون یورو، فولاد مبارکه به میزان ۲۰۰ میلیون یورو، پتروشیمیهای نگین مهستان و سروش مهستان هر کدام ۳۰ میلیون یورو و پتروشیمی نخل آسماری ۵۰ میلیون یورو بوده است. پتروشیمی بندر امام نیز ۱۵۰ میلیون دلار اوراق منتشر کرده است.
۵۸۰ میلیون یورو دیگر در راه است
اطلاعات جدید نشان میدهد موج بعدی تأمین مالی نیز در حال شکلگیری است. سه طرح بزرگ صادراتمحور به ارزش مجموع ۵۳۵ میلیون یورو اکنون در مسیر انتشار اوراق مرابحه ارزی قرار گرفتهاند؛ این سه انتشار بهترتیب ۲۰۵، ۲۰۰ و ۱۳۰ میلیون یورو ارزش دارند.
در کنار آن، دو گواهی سپرده سرمایهگذاری خاص ارزی نیز برای یک پالایشگاه گازی و یک طرح توسعه میدان نفتی در دست اقدام است که ارزش آنها روی هم ۴۳ میلیون یورو خواهد بود.
بنابراین تنها از محل پروژههای فعلی، نزدیک به ۵۸۰ میلیون یورو تأمین مالی جدید در دست اقدام است. این عدد در کنار انتشارهای انجامشده، نشان میدهد ابزارهای ارزی از مرحله چند تجربه محدود عبور کردهاند و وارد فاز توسعه شدهاند.
سه ابزار برای سه نوع نیاز
تغییر مهم دیگر، متنوعتر شدن ابزارهاست. بانک مرکزی اکنون بستهای شامل سه ابزار اصلی اوراق مرابحه ارزی، اوراق وکالت ارزی و گواهی سپرده سرمایهگذاری خاص ارزی طراحی کرده است.
مرابحه ارزی تاکنون ابزار اصلی پروژههای بزرگ صادراتی بوده است. اوراق وکالت ارزی که مجوز آن بهتازگی صادر شده، هنوز اجرایی نشده اما برای هلدینگهایی طراحی شده که قصد دارند با یک انتشار، چند پروژه زیرمجموعه را تأمین مالی کنند.
گواهی سپرده سرمایهگذاری خاص ارزی نیز برای نیازهای کوچکتر و کوتاهتر طراحی شده است. تأمین سرمایه در گردش با سررسید حداکثر ۱۸ ماه و تأمین سرمایه ثابت خرد با سررسید حداکثر ۳۶ ماه از کاربردهای این ابزار است.
به این ترتیب، بازار جدید تأمین مالی تنها به یک نوع اوراق محدود نیست و بهتدریج طیفی از نیازهای کوتاهمدت تا پروژههای بزرگ و بلندمدت را پوشش میدهد.
نقش بانکها تغییر میکند، نه اینکه حذف شوند
یکی از مهمترین نکات این تحول به نقش شبکه بانکی مربوط است. قزلباش تأکید دارد که در ساختار مطلوب، بانکها باید بیشتر روی تأمین مالی کوتاهمدت تمرکز کنند و نیازهای بلندمدت پروژهها از مسیر ابزارهای بازارمحور تأمین شود.
این به معنای حذف بانک نیست. در انتشارهای انجامشده، بانک ملت عامل و ضامن بخش عمده اوراق بوده و بانک تجارت نیز در انتشار پتروشیمی بندر امام نقش عامل و ضامن داشته است. بنابراین نقش بانک از «تأمینکننده کامل منابع» به سمت عامل، ضامن و واسطه تأمین مالی تغییر میکند.
این جابهجایی میتواند از فشار مستقیم بر ترازنامه بانکها بکاهد و امکان تأمین مالی پروژههایی را فراهم کند که به دلیل اندازه و دوره بازگشت طولانی، تناسب کمتری با منابع کوتاهمدت شبکه بانکی دارند.
ورود مردم و سرمایهگذاران غیربانکی
یک ضلع دیگر این معماری، صندوقهای سرمایهگذاری با درآمد ثابت ارزی است. دو صندوق «مانا ملت» و «کیمیا ملی» تاکنون در مجموع حدود ۲۲ میلیون دلار منابع جذب کردهاند و صندوق «ترنج سامان» نیز در آستانه پذیرهنویسی قرار دارد.
این صندوقها میتوانند حلقه اتصال منابع ارزی مردم و فعالان اقتصادی با پروژههای صادراتی باشند. در عین حال، منابع اوراق منتشرشده تا امروز فقط از بانکها نیامده و شرکتهای بیمه، صندوق توسعه ملی و حتی بانکهای خارج از کشور نیز در تأمین مالی مشارکت داشتهاند.
اگر این مسیر توسعه پیدا کند، اهمیت بازار بدهی ارزی دیگر فقط در کاهش فشار بر شبکه بانکی نخواهد بود؛ بلکه میتواند بخشی از منابع ارزی راکد را نیز وارد چرخه تولید کند.
تقاضا هنوز بیشتر از عرضه ابزارهاست
مرکز مبادله پیشتر از حدود ۲.۳ میلیارد یورو تقاضای تأمین مالی ارزی از سوی بیش از ۲۰ شرکت خبر داده بود. اکنون ۶۶۰ میلیون یورو انتشار انجام شده و به گفته مدیر تأمین مالی مرکز مبادله، حدود ۱.۳ میلیارد یورو دیگر نیز در مراحل مختلف قرار دارد.
این حجم تقاضا یک پیام روشن دارد که پروژههای صادراتی برای تأمین مالی ارزی متقاضی جدی دارند و مسئله اصلی در مرحله بعد، سرعت بررسی پروژهها، ظرفیت جذب سرمایهگذاران و توسعه بازار ثانویه است.
در نهایت، نتیجه این فرآیند را نه تعداد دستورالعملها بلکه سه شاخص حجم واقعی انتشار، تنوع منابع سرمایهگذاران و کیفیت بازپرداخت اصل و سود اوراق تعیین خواهد کرد. اگر این سه مؤلفه همزمان رشد کنند، بازار بدهی ارزی میتواند از یک ابزار مکمل به یکی از مسیرهای اصلی تأمین مالی پروژههای بزرگ صادراتی تبدیل شود.
نظر شما