

به گزارش خبرنگار تازههای اقتصاد، طرح مولدسازی داراییهای دولت که با هدف تبدیل اموال و داراییهای راکد و مازاد دولت به منابع مالی برای تکمیل پروژههای عمرانی و کاهش فشار بر بودجه عمومی مطرح شد، از زمان رونمایی در دولت سیزدهم تاکنون فراز و نشیبهای مختلفی را پشت سر گذاشته است. این طرح در ابتدا با پیشبینی مولدسازی ۱۰۸ هزار میلیارد تومان از داراییهای دولت آغاز شد، اما اکنون با مطرح شدن راهاندازی صندوق مولدسازی داراییهای دولت، وارد مرحله جدیدی از طراحی سازوکار تأمین مالی شده است.
نکته مهم در بررسی عملکرد این طرح، تفکیک سه موضوع از یکدیگر است: ارزش داراییهای شناساییشده، میزان داراییهای تعیینتکلیفشده و منابع مالی واقعاً وصولشده از محل مولدسازی. این سه شاخص لزوماً برابر نیستند و نمیتوان ارزش داراییهای شناساییشده را بهعنوان درآمد تحققیافته دولت در نظر گرفت.
پیشینه مولدسازی؛ طرحی که پیش از دولت سیزدهم مطرح شده بود
اگرچه طرح مولدسازی داراییهای دولت در دولت سیزدهم به یکی از برنامههای مهم اقتصادی تبدیل شد، اما سابقه این سیاست به سالهای قبل بازمیگردد. دولتها از سالها قبل در قوانین بودجه مکلف بودند بخشی از اموال و داراییهای مازاد خود را به فروش برسانند و منابع حاصل را برای تأمین هزینههای عمومی و اجرای پروژههای عمرانی به کار بگیرند.
بر اساس گزارشی که فکتنامه با استناد به دادههای مرکز پژوهشهای مجلس منتشر کرده، مجموع درآمد دولت از محل فروش اموال مازاد در فاصله سال ۱۳۹۶ تا هشتماهه نخست سال ۱۴۰۱ حدود ۱۱ هزار میلیارد تومان بود. این رقم نشان میدهد که با وجود پیشبینی منابع قابلتوجه در قوانین بودجه، عملکرد دولتها در تبدیل داراییهای مازاد به درآمد نقدی محدود بوده است.
در دولت دوازدهم نیز موضوع مولدسازی مورد توجه قرار گرفت. در بهمن ۱۳۹۸، فرهاد دژپسند، وزیر وقت اقتصاد، از برآورد حدود ۴۵ هزار میلیارد تومانی منابع حاصل از مولدسازی سخن گفته بود. با این حال، اجرای این سیاست در سالهای بعد نیز با موانعی از جمله مقاومت دستگاههای اجرایی در واگذاری اموال، دشواری شناسایی داراییهای مازاد و پیچیدگی فرایند فروش روبهرو شد.
بهمن ۱۴۰۱؛ آغاز رسمی مرحله جدید مولدسازی
در دولت سیزدهم، طرح مولدسازی با سازوکاری متفاوت و اختیارات گستردهتر برای تعیین تکلیف اموال دولتی دنبال شد.
مصوبه مولدسازی داراییهای دولت در شصتوهفتمین جلسه شورای عالی هماهنگی اقتصادی سران قوا در ۲۱ آبان ۱۴۰۱ به تأیید رسید و در ادامه، هیئت عالی مولدسازی داراییهای دولت با حضور نمایندگان و مسئولان ارشد قوا تشکیل شد. این هیئت مأموریت داشت فرایند شناسایی و تعیین تکلیف داراییهای مازاد دولت را تسریع کند.
در بهمن ۱۴۰۱، سید احسان خاندوزی، وزیر وقت امور اقتصادی و دارایی، از فاز نخست سامانه مولدسازی داراییهای دولت رونمایی کرد. در گزارشهای منتشرشده از مراسم رونمایی در ۲۳ بهمن ۱۴۰۱، هدف این سامانه، شفافسازی اطلاعات داراییها، انتشار مستندات و فراهم کردن امکان معرفی اموال راکد و پیشنهادهای سرمایهگذاری عنوان شد.
در همین مقطع، دولت برای سال ۱۴۰۲ حدود ۱۰۸ هزار و ۸۰۰ میلیارد تومان درآمد از محل فروش و واگذاری اموال منقول و غیرمنقول پیشبینی کرده بود. این رقم در مقایسه با عملکرد سالهای قبل، هدفی بسیار بلندپروازانه به شمار میرفت؛ بهگونهای که دولت انتظار داشت در یک سال، منابعی چندین برابر درآمدهای محققشده در سالهای گذشته از این محل به دست آورد.
کارنامه مولدسازی؛ فاصله چشمگیر میان پیشبینی و عملکرد
با وجود تعیین اهداف بزرگ برای مولدسازی، آمارهای منتشرشده از سوی دیوان محاسبات نشان میدهد که تحقق درآمدهای پیشبینیشده در سالهای نخست اجرای طرح با مشکلات جدی مواجه بوده است.
سال ۱۴۰۲؛ تحقق کمتر از یک درصد منابع پیشبینیشده
بر اساس گزارش دیوان محاسبات کشور که در آذر ۱۴۰۳ منتشر شد، درآمد حاصل از فروش اموال و داراییهای منقول و غیرمنقول مازاد دولت در سال ۱۴۰۲ حدود ۹۰۷ میلیارد تومان بود؛ رقمی که کمتر از یک درصد منابع پیشبینیشده را تشکیل میداد.
با در نظر گرفتن رقم حدود ۱۰۸ هزار و ۸۰۰ میلیارد تومانی پیشبینیشده در بودجه، میزان تحقق منابع در حدود ۰.۸ درصد بوده است. به این ترتیب، بخش عمده درآمدی که دولت انتظار داشت از محل مولدسازی به دست آورد، محقق نشد.
دیوان محاسبات همچنین بر نبود یک قانون دائمی و تخصصی برای مولدسازی داراییهای دولت تأکید کرده و اصلاح قوانین پراکنده و ناکارآمد این حوزه را ضروری دانسته بود.
سال ۱۴۰۳؛ تداوم چالش تحقق درآمدها
عملکرد مولدسازی در سال ۱۴۰۳ نیز با فاصله میان ارقام پیشبینیشده و منابع محققشده همراه بود.
بر اساس گزارش منتشرشده از پایش دیوان محاسبات در اردیبهشت ۱۴۰۴، از ۶۲ هزار میلیارد تومان منابع مصوب در بخش فروش و واگذاری اموال منقول و غیرمنقول، تنها ۶ هزار و ۴۰۰ میلیارد تومان محقق شد؛ معادل حدود ۱۰.۳ درصد رقم مصوب.
در گزارشی دیگر از دیوان محاسبات که در اسفند ۱۴۰۳ منتشر شد، به رقم متفاوتی اشاره شده بود: از ۴۱ هزار و ۲۶۸ میلیارد تومان منابع مصوب در یک بخش از واگذاری اموال مازاد دولت، تا ابتدای اسفند تنها حدود یک درصد وصول شده بود. این ارقام به دورههای گزارشدهی و مبانی محاسباتی متفاوت مربوطاند و نباید بدون تفکیک با یکدیگر مقایسه شوند.
سال ۱۴۰۴؛ تحقق تنها ۳.۴ درصد از منابع پیشبینیشده
بر اساس گزارش دیوان محاسبات کشور که در شهریور ۱۴۰۵ منتشر شد، منابع پیشبینیشده در قانون بودجه سال ۱۴۰۴ از محل مولدسازی اموال منقول و غیرمنقول، پس از کسر ۷۰ هزار میلیارد تومان بابت تسویه مطالبات تأمین اجتماعی از دولت، به ۲۵۴ هزار و ۹۵۰ میلیارد تومان رسید. از این رقم، تنها ۳.۴ درصد، معادل حدود ۸ هزار و ۷۰۰ میلیارد تومان محقق شد.
دیوان محاسبات، تأخیر ۲۲ماهه در ابلاغ دستورالعملهای ارزیابی و تعیین بستههای سرمایهگذاری، ارائه فهرستهای غیرمرتبط از سوی برخی دستگاههای اجرایی و توقف آییننامه تأمین مالی خارجی به دلیل ابهامات فنی را از جمله موانع اجرای طرح عنوان کرده است.
این آمار نشان میدهد که افزایش اهداف بودجهای، بهتنهایی نتوانسته است به رشد متناسب منابع وصولشده از محل مولدسازی منجر شود.
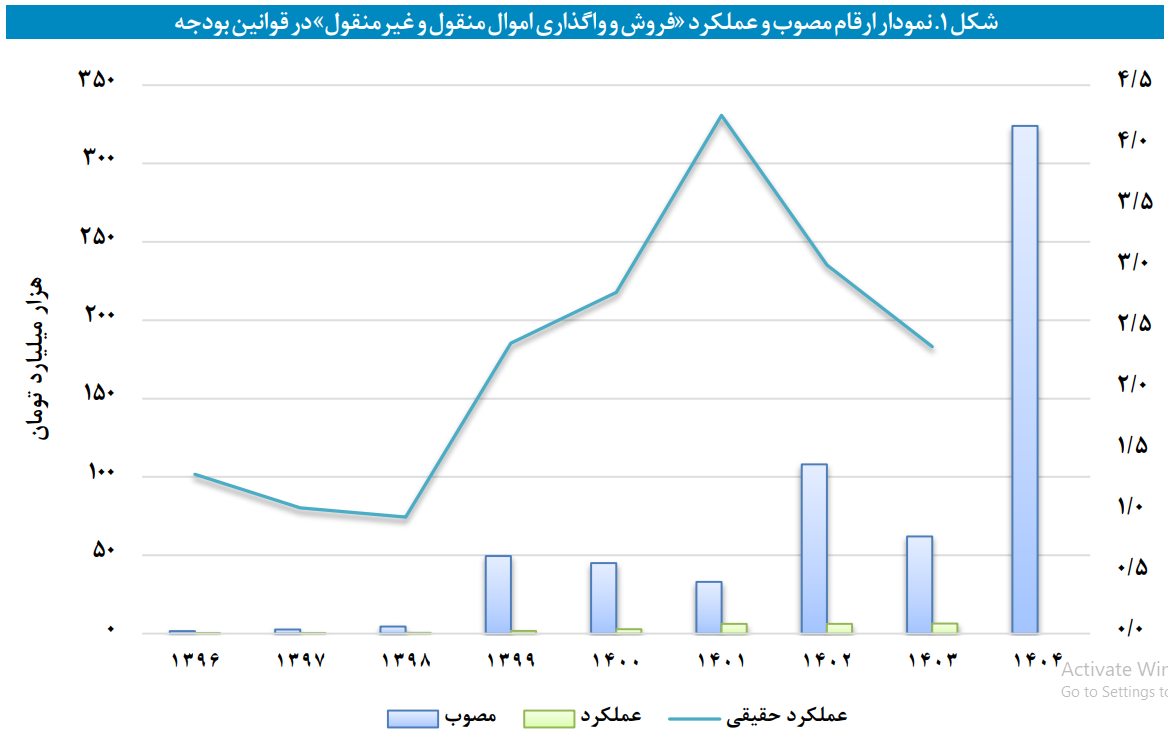
مرکز پژوهش های مجلس نیز در گزارشی که در سال ۱۴۰۴ منتشر کرده، عملکرد کلی فروش و مولدسازی داراییها از جهت ارزش ریالی بررسی کرده است. در جدول زیر مقادیر مصوب و عملکرد «فروش و واگذاری اموال منقول و غیرمنقول» را در قوانین بودجه از سال ۱۳۹۶ تا سال ۱۴۰۴ نشان می دهد. بررسی ارقام اسمی و ارقام حقیقی (با خارج کردن اثر تورم) حاوی این نکته است که پیش و پس از اجرای مصوبه مولدسازی داراییهای دولت (زمان شروع اجرای مصوبه با توجه به زمان طی شده برای تدوین آییننامهها و ... عملاً از ابتدای سال ۱۴۰۲ بوده است)، شاهد تغییر ویژهای در عملکرد نیستیم.
صندوق مولدسازی؛ تغییر مسیر از فروش مستقیم به تأمین مالی
در ادامه این روند، وزارت امور اقتصادی و دارایی در آبان ۱۴۰۵ از راهاندازی صندوق مولدسازی داراییهای دولت خبر داد؛ سازوکاری که قرار است شیوه استفاده از اموال دولتی برای تأمین مالی را تغییر دهد.
علی مدنیزاده، وزیر امور اقتصادی و دارایی، در جلسه هیئت عالی مولدسازی داراییهای دولت اعلام کرد که فرایند قرار دادن داراییها در صندوق ابتدا از مجموعه خود وزارت اقتصاد آغاز شده است تا مراحل اجرایی این روش در عمل ارزیابی شود.
بر اساس توضیحات وزیر اقتصاد، در این سازوکار، داراییهای دستگاههای اجرایی در صندوق قرار میگیرند و در مقابل، واحدهای سرمایهگذاری یا «یونیت» به دستگاهها واگذار میشود. دستگاههای اجرایی میتوانند این واحدها را برای تأمین منابع مالی و نقدینگی به فروش برسانند یا مستقیماً به پیمانکاران واگذار کنند.
مدنیزاده هدف از آغاز طرح با داراییهای وزارت اقتصاد را اجرای آزمایشی تمام مراحل، از ابتدا تا انتها، عنوان کرد. به گفته او، پیشبینی میشد این فرایند ظرف یک تا دو هفته به پایان برسد و پس از نهایی شدن، گزارشی جامع در هیئت دولت ارائه شود تا سایر دستگاههای اجرایی نیز با نحوه عملکرد این مدل آشنا شوند.
صندوق مولدسازی چه تفاوتی با فروش مستقیم اموال دارد؟
در روش سنتی، دولت برای تأمین منابع مالی باید دارایی مازاد خود را شناسایی کند، ارزشگذاری انجام دهد و آن را از طریق سازوکارهایی مانند مزایده به فروش برساند. این فرایند ممکن است به دلیل مسائل حقوقی، اختلاف بر سر ارزش دارایی یا طولانی شدن تشریفات اداری با تأخیر مواجه شود.
در مدل صندوق، قرار است داراییها در قالب یک ابزار مالی مورد استفاده قرار گیرند و دستگاه اجرایی بهجای انتظار برای فروش مستقیم ملک، واحدهای سرمایهگذاری دریافت کند. این واحدها میتوانند به فروش برسند یا برای پرداخت به پیمانکاران مورد استفاده قرار گیرند.
از منظر تأمین مالی، این سازوکار میتواند امکان استفاده از داراییهای کمتحرک دولت را بدون نیاز به فروش فوری و مستقیم هر ملک فراهم کند. با این حال، موفقیت آن به نحوه ارزشگذاری داراییها، میزان استقبال سرمایهگذاران، نقدشوندگی واحدهای صندوق، شفافیت معاملات و سازوکار نظارت بستگی خواهد داشت.
همچنین باید توجه داشت که واگذاری واحدهای صندوق به پیمانکاران یا دستگاههای اجرایی، لزوماً به معنای ایجاد درآمد نقدی جدید برای دولت نیست. ارزیابی عملکرد صندوق باید بر اساس منابع نقدی جذبشده، ارزش داراییهای منتقلشده، تعهدات ایجادشده و هزینههای اجرای طرح انجام شود.
خبرنگار: مرتضی ابراهیمی
نظر شما